 Adesão da Cooperativa Central de Comercialização Extrativista do Acre à Agenda ESG
RESUMO
Objetivo: identificar o processo de governança praticado pela Cooperativa Central de Comercialização Extrativista do Acre (Cooperacre) e indicar possíveis caminhos de adesão à agenda ESG a partir de recomendações de soluções considerando o cenário atual e o futuro da organização.
Marco teórico: a integração entre as dimensões social, ambiental e de governança (ESG) tende a ser um desafio essencial dos negócios neste século.
Método: trata-se de um estudo exploratório, com abordagem qualitativa e de natureza documental, realizado a partir de fontes primárias obtidas de arquivos em posse da Cooperacre.
Resultados: observam-se práticas associadas ao controle interno, código de ética e conduta e sustentabilidade extrativista. Entretanto, a Cooperacre não dispõe de auditoria externa nem de ouvidoria. As recomendações de soluções envolvem, dentre outras estratégias, estímulo à participação dos delegados nos processos decisórios, desenvolvimento de novas lideranças e promoção da igualdade de gênero, equidade e diversidade. Além disso, destaca-se a importância da garantia de uma comunicação clara e eficiente das iniciativas, dos indicadores e das metas ambientais.
Conclusões: aderir à agenda ESG possibilita o acesso e a ampliação de mercados internacionais, a valorização da comunidade e o fortalecimento da resiliência climática na Amazônia
Palavras-chave:
cooperativas; governança corporativa; economia social; meio ambiente; indústrias extrativas
ABSTRACT
Objective: to identify the governance process practiced by the Central Extractive Commercialization Cooperative of Acre (Cooperacre) and indicate possible paths for adherence to the ESG agenda, based on solution recommendations, considering the current scenario and the future of the organization.
Theoretical approach: the integration between social, environmental, and governance (ESG) dimensions tends to be an essential business challenge in this century.
Method: this is an exploratory study, with a qualitative approach and of a documentary nature, carried out using primary sources obtained from files held by Cooperacre.
Results: practices associated with internal control, code of ethics and conduct, and extractive sustainability are observed. However, Cooperacre does not have an external audit or ombudsman. The recommendations for solutions involve, among other strategies, encouraging the participation of delegates in decision-making processes, developing new leadership, and promoting gender equality, equity, and diversity. In addition, ensuring clear and efficient communication of environmental initiatives, indicators, and goals is emphasized.
Conclusions: adhering to the ESG agenda enables access to and expansion of international markets, community appreciation, and strengthening of climate resilience in the Amazon
Keywords:
cooperatives; corporate governance; social economy; environment; extractive industries
INTRODUÇÃO
A busca por um futuro sustentável tem instigado as organizações a repensarem seus modelos de negócios, considerando a inclusão de compromissos relacionados às dimensões ambiental, social e de governança. Neste contexto, a agenda ESG - uma sigla em inglês que significa environmental, social and governance - corresponde à implementação de um conjunto de práticas a serem adotadas por uma organização, formando o tripé da sustentabilidade. Essa agenda vem ocupando um espaço cada vez mais estratégico nas organizações, as quais têm buscado novas formas de atuar frente a um mundo em constantes mudanças, marcado pela competitividade e pela globalização do mercado.
Os escândalos e as crises corporativas no início deste milênio - com consequências desastrosas nos aspectos econômico, social e ambiental - demonstraram às organizações a necessidade de se adotar a governança não apenas por obrigação, mas também por seu valor intrínseco. No capitalismo contemporâneo, a governança é incapaz de gerar valor sustentável se for considerada apenas na perspectiva do cumprimento de regras. De acordo com o Instituto Brasileiro de Governança Corporativa (IBGC), a governança pode ser definida como o “sistema pelo qual as empresas e demais organizações são dirigidas, monitoradas e incentivadas”, envolvendo todas as partes interessadas no negócio (Instituto Brasileiro de Governança Corporativa [IBGC], 2015b, p. 20). Isso inclui estabelecer relações em equilíbrio com todos os envolvidos, mesmo em situações nas quais as partes interessadas se encontram distanciadas por posições antagônicas (Guerra, 2021).
A origem da ESG remete a quase duas décadas. Em 2004, com a publicação do relatório Who Cares Wins pela Organização das Nações Unidas (ONU), em conjunto com o Banco Mundial, as principais instituições financeiras mundiais foram instadas a refletir quanto à possibilidade de integrarem fatores sociais, ambientais e de governança ao mercado de capitais. Vinte instituições financeiras de nove países, com ativos totais sob gestão de mais de seis trilhões de dólares, participaram do desenvolvimento do relatório (World Bank, 2004). O tripé da sustentabilidade passa, portanto, a ser considerado essencial nas análises de riscos e nas decisões de investimento, estabelecendo forte pressão no setor empresarial. As melhores práticas de governança, realidade presente apenas nas maiores e mais tradicionais empresas, começam a atrair o interesse de organizações para além das constituídas por capital aberto (Godzikowski, 2018; Silva, 2018). Neste contexto estão situadas as organizações cooperativas.
Em estudo que analisa a influência das organizações cooperativas na produção agropecuária em diferentes regiões brasileiras, Neves et al. (2019) constatam uma heterogeneidade na distribuição das cooperativas pelo território nacional. Há um efeito positivo do cooperativismo no que compete ao valor bruto da produção agropecuária em municípios situados nas regiões Sul, Sudeste e Centro-Oeste, com cooperativas fortes e abrangentes. Entretanto, no Norte do país, demonstram que o cooperativismo não é tão difundido, com taxas inferiores de associação em cooperativas. Portanto, apesar da heterogeneidade comum à agricultura, há, no contexto do meio rural brasileiro, uma desigualdade entre os produtores (Belik, 2015).
Ao estudarem as cooperativas extrativistas da Amazônia, Mariosa et al. (2024) problematizam o surgimento de um novo paradigma extrativista para a região. Os autores entendem que um novo paradigma somente será alcançado quando houver o desenvolvimento de novas formas de utilização da base natural extrativa, guiadas a partir de elementos associados à conservação ambiental e no sentido do uso social dos recursos para a resolução de problemas.
Ao discutir as cooperativas como espaços de resistência e transformação cultural na sociedade de consumo, Dobrohoczki (2006) destaca a capacidade de essas organizações atuarem como espaços de resistência cultural contra o capitalismo global. Como organizações democráticas, baseadas na adesão voluntária, livre e aberta, as cooperativas - pelo menos na forma - defendem muitos princípios democráticos. Estudos, principalmente na Europa, trazem exemplos concretos de resistência e resiliência das cooperativas em contextos de crise (Birchall & Ketilson, 2009 ; Roelants et al., 2012).
Atuando no Brasil desde o século XIX, as cooperativas tornaram-se parte importante da estrutura empresarial e financeira do país. Movidas por um modelo visando ao bem-estar social do cooperado como finalidade precípua, souberam se adaptar e crescer de forma considerável, proporcionando prosperidade aos cooperados e à comunidade do entorno (IBGC, 2015a). O cooperativismo vem alcançando um relevante espaço no cenário macroeconômico brasileiro. É um movimento que abrangia, ainda em 2023, mais de 20 milhões de cooperados, reunidos em mais de 4.500 cooperativas e gerando mais de 500 mil empregos (Organização das Cooperativas Brasileiras [OCB], 2023).
Em termos de governança, as organizações cooperativas são administradas, dirigidas, controladas e monitoradas por seus cooperados. Neste contexto, uma particularidade importante é o conflito de interesses que pode ser criado pelo fato de o cooperado ser, ao mesmo tempo, dono, usuário e fornecedor de bens e serviços. Isso pode representar uma relação difícil, decorrente do conflito entre agir em prol dos objetivos do negócio e do próprio interesse, e reforça a necessidade de implantação da agenda ESG nas cooperativas, a qual deve estar alinhada aos princípios e aos valores do cooperativismo.
A organização do cooperativismo encontra amparo legal na Lei n. 5.764 (1971), a qual disciplina, inclusive, que cooperativas desenvolvendo atividade similar poderão se reunir e formar uma central ou federação, com o propósito de organizar, em comum e em maior escala, os serviços econômicos assistenciais de interesse das filiadas, integrando e orientando suas atividades, bem como facilitando a utilização recíproca dos serviços. Neste cenário, situada na Amazônia brasileira, há a Cooperativa Central de Comercialização Extrativista do Estado do Acre (Cooperacre), responsável por uma das maiores produções de castanha beneficiada do país.
Fundada em 2001, a Cooperacre é constituída por 12 cooperativas e 23 associações situadas no estado do Acre, abrangendo mais de 2.500 famílias extrativistas, as quais atuam nas cadeias produtivas da borracha natural, castanha, café, palmito de pupunha e polpa de frutas, exportando os produtos industrializados para oito países. A Cooperativa Central vem buscando alternativas de potencialização da produção florestal, no sentido de consolidar cadeias produtivas sustentáveis e inclusivas na Amazônia brasileira.
Em um contexto de busca pela sustentabilidade, Elkington (2012) traz uma indagação importante no sentido de questionar se uma empresa supostamente sustentável é, de fato, ambientalmente sustentável. Para responder a essa indagação, o autor recorre ao conceito de capital natural. Se houver a tentativa de contabilizar o capital natural em uma floresta, esse processo envolveria não apenas contar e estabelecer um preço para as árvores, mas também levar em consideração a riqueza natural sustentadora do ecossistema da floresta. Inclui considerar água e gases produzidos, bem como flora e fauna. Portanto, dentre as questões que devem ser levantadas no âmbito das organizações cooperativas - as quais, a exemplo das empresas, também necessitam de mecanismos de governança - estão inclusas: Quais formas de capital natural são afetadas pelas atividades da organização? O equilíbrio ambiental tende a ser afetado a partir de suas operações?
Em 2022, a Cooperacre movimentou mais de 38 milhões de reais em produtos e serviços ligados à bioeconomia (Cooperativa Central de Comercialização Extrativista do Estado do Acre [Cooperacre], 2023b). Diante desses números, os quais demonstram a relevância e a participação no mercado regional pela Cooperacre, questiona-se se a Cooperativa Central está aderindo à agenda ESG. Para responder a essa indagação, faz-se necessário um estudo envolvendo o processo de governança implantado pela Cooperativa Central. Neste contexto, este artigo objetiva identificar o processo de governança praticado pela Cooperacre e indicar possíveis caminhos de adesão à agenda ESG a partir de recomendações de soluções, considerando o cenário atual e o futuro da organização.
FUNDAMENTAÇÃO TEÓRICA
Adoção da governança por princípios e valores do cooperativismo
Considerado um tema relativamente recente, a governança vem adquirindo relevância nas últimas décadas, tanto no ambiente empresarial quanto no social e no acadêmico. A ocorrência de escândalos corporativos de grande proporção observados no início dos anos 2000 ocasionou expressiva destruição de valor decorrente de má governança. As fraudes contábeis e os problemas de gestão mais recentes, a exemplo do uso de derivativos de alto risco (subprimes), tiveram repercussões importantes no sistema financeiro mundial, pressionando por mudanças nas estruturas existentes, envolvendo a evolução das práticas de governança corporativa (Guerra, 2021; Silva & Seibert, 2015).
A última crise econômica revelou os efeitos destrutivos dos erros de cálculo e reforçou a necessidade de se gerenciar os riscos de forma mais cuidadosa, incluindo os relacionados às questões ambientais, sociais e de governança. Um sistema financeiro que desconhece a dinâmica dos impactos climáticos - uma das ameaças mais sérias que a economia global terá de enfrentar - não conseguirá evitar ou reduzir os riscos impostos por uma crise econômica induzida pelo clima que poderia facilmente ser muito maior do que a crise relacionada ao crédito (World Bank, 2004).
Com o passar dos anos, as práticas de governança, inicialmente impulsionadas nas sociedades de capital aberto, passaram a ganhar espaço nas empresas e organizações de capital fechado, devido à compreensão de que as boas práticas agregariam valor ao negócio. Entre os procedimentos adotados estavam inclusos princípios como transparência, equidade e prestação de contas, fortalecendo a relação de confiança entre proprietários, executivos e stakeholders.
São relativamente recentes as discussões envolvendo governança corporativa no Brasil (Davis & Bialoskorski, 2010). Fundado em 1995, o IBGC marca o nascimento das discussões no país. Conceitualmente, a governança corporativa é considerada um sistema no qual as empresas e as demais organizações são “dirigidas, monitoradas e incentivadas, envolvendo os relacionamentos entre sócios, conselho de administração, diretoria, órgãos de fiscalização e controle e demais partes interessadas” (IBGC, 2015b, p. 20). Envolve a estratégia da empresa, não se limitando a assuntos relacionados a verificações contábeis, auditorias ou remuneração de gestores, mas ao exercício efetivo da propriedade. Traz direcionamentos em temas que contemplam relações entre “controladores, acionistas minoritários, gestores, mercado de capitais e financiadores em geral, assim como entre diversos grupos influenciados pela ação da empresa (stakeholders)” (Fontes, 2009, p. 32). Dessa forma, busca criar valor em longo prazo, preservando o equilíbrio para as diferentes partes envolvidas.
No âmbito das organizações cooperativas, as práticas de governança visam aliar interesses no sentido de preservar e otimizar o valor da cooperativa, auxiliando seu desenvolvimento e favorecendo sua longevidade e perenidade (IBGC, 2015a). Envolve um modelo de direção estratégica, alicerçado em valores e princípios cooperativistas, a partir do incentivo às práticas éticas, com a finalidade de garantir o alcance dos objetivos sociais e proporcionar uma gestão sustentável e alinhada aos interesses dos cooperados (OCB, 2016).
Para Dobrohoczki (2006), as cooperativas são organizações não controladas pelo Estado nem pelo mercado. O seu principal modus operandi não é a busca do lucro e nem a ação estatal. São organizações democráticas e estruturas de mercado. Fazem parte dos circuitos do capitalismo, mas também resistem às suas formas dominantes. Impulsionadas pelas necessidades dos associados, são mais propensas a desenvolver modos sustentáveis de produção e consumo do que a reproduzir a sobreprodução e o consumo excessivos que alimentam o capitalismo de mercado.
Desde 1895, a Aliança Cooperativa Internacional (ACI) regula os princípios e valores do cooperativismo, o que inclui uma identidade cooperativa única, guiada por princípios semelhantes em diversos países. Com objetivos econômicos, as cooperativas - consideradas organizações sem fins lucrativos - são reguladas por legislação específica. Os associados são os responsáveis pela gestão, denominada de autogestão cooperativa (Davis & Bialoskorski, 2010).
No Brasil, a Lei n. 5.764 (1971) instituiu o regime jurídico das sociedades cooperativas e demais regras próprias do modelo. Essa legislação específica definiu os principais aspectos estruturantes da gestão e governança para cooperativas, ao incluir a determinação da implementação dos conselhos fiscal e de administração, marcando “posição de vanguarda, superando as estruturas estabelecidas para as entidades de maior complexidade como as sociedades por ações” (IBGC, 2015a, p. 13).
Dentre os princípios básicos de governança em cooperativas, relacionados ao conceito de sustentabilidade, estão a transparência, a equidade, a prestação de contas (accountability) e a responsabilidade corporativa, incorporando considerações de ordem social e ambiental na definição dos negócios e operações (IBGC, 2015a). Ao adotar práticas de governança, a organização cooperativa estabelece as atribuições de cada um dos envolvidos na gestão, definindo diretrizes, regras de conduta e ética.
No contexto dos proprietários, a assembleia geral é o órgão máximo de decisão em uma cooperativa, sendo o espaço em que os cooperados se reúnem para o exercício do direito de proprietários. Segundo Silva (2018), “é o evento no qual os associados reunidos definem as regras (estatutos, políticas e regulamentos), bem como as estruturas de governança corporativa das cooperativas” (p. 59).
O Conselho de Administração é um órgão colegiado encarregado do processo de decisão de uma organização cooperativa em relação ao seu direcionamento estratégico, sendo o principal componente do sistema de governança. Seu papel é ser o elo entre a propriedade (cooperados) e a gestão, orientando e supervisionando a relação com as partes interessadas. Ou seja, “recebe poderes dos cooperados e presta contas a eles. É o guardião do objeto social e do sistema de governança e quem decide os rumos do negócio conforme o melhor interesse da cooperativa e dos cooperados” (IBGC, 2015a, p. 33).
Para Guerra (2021), mesmo os conselhos de administração mais competentes, dedicados e comprometidos podem falhar catastroficamente. A autora parte de uma abordagem comportamental para ressaltar que conselhos e conselheiros podem ser reféns do que denomina ‘viesses cognitivos’, aos quais todos estão vulneráveis. Esses vieses individuais se somariam aos comuns nas dinâmicas de grupos, tornando o Conselho de Administração problemático e afastando-o da racionalidade. Para a autora, um dos sintomas de mau funcionamento do conselho está na falta de debates, com alguém dominando as discussões e os demais conselheiros tornando-se conformistas ao pregarem mais a unidade do que a verdade.
Como principal componente do sistema de governança, o Conselho de Administração representa a propriedade da cooperativa, sendo responsável perante o associado pela gestão estratégica. Tem como atribuição ser a conexão entre os proprietários e a gestão executiva, ao orientar, acompanhar e supervisionar a gestão (Silva, 2018). Nesse sentido, conforme destaca Guerra (2021), uma das características mais comuns no ambiente de governança tende a ser a tensão entre conselho e executivos, estes últimos responsáveis pela execução da estratégia da cooperativa.
Para Alchian e Demsetz (1972), a sociedade capitalista possui como traço fundamental o fato de os recursos serem de propriedade de organizações não governamentais. Há um aumento da produtividade - por parte dos proprietários de recursos - via especialização cooperativa, levando a uma demanda por organizações consideradas econômicas. Para os autores, em organizações sem fins lucrativos - aqui incluídas as cooperativas -, várias ações de propriedade não podem ser compradas por uma pessoa, o que traz como resultado uma maior evasão e no qual os usos redirecionados da organização em resposta a valores revelados pelo mercado são menos desejados. Isso traria a dificuldade de criar economicamente um espírito de equipe e lealdade na organização.
Em artigo que discute os custos de agência, Jensen e Meckling (1976) trazem uma estreita relação com o problema de evasão e monitoramento da produção de equipe ressaltado por Alchian e Demsetz (1972). Os autores abordam a definição de custos de agência em uma corporação, os quais podem surgir em qualquer situação envolvendo esforço cooperativo entre pessoas.
A relação de agência, para Jensen e Meckling (1976), é definida como um contrato no qual uma ou mais pessoas - denominadas como o(s) principal(is) - contratam outra pessoa - o agente - para realizar alguma atividade, a qual envolve delegação de autoridade de tomada de decisão. Se as duas partes forem maximizadoras de utilidade, há razões suficientes para acreditar que o agente nem sempre agirá no melhor interesse do principal, sendo necessários custos de monitoramento destinados a limitar atividades irregulares do agente ou a estabelecer, para este, incentivos adequados. Em grande parte das relações de agência, ao principal e ao agente incidirão custos positivos de monitoramento e vínculo, sejam eles monetários ou não, bem como divergências entre as decisões do agente e as decisões que maximizariam o bem-estar do principal.
Nas organizações cooperativas, o Conselho Fiscal é encarregado de avaliar os principais riscos do negócio e exigir sua mitigação pelos gestores. Sua função envolve verificar a adequação e a conformidade dos atos de gestão, dos atos normativos, do estatuto, bem como das políticas e das práticas nos negócios. “Cumprindo a lei, emite seu parecer sobre as demonstrações contábeis à assembleia geral e deve alertar os associados sobre qualquer situação que traga risco elevado à cooperativa” (Silva, 2018, p. 61).
No sistema de governança, os controles internos e a auditoria são estruturas essenciais para a gestão, pois fornecem segurança aos conselhos quanto às ações e aos procedimentos a serem realizados, no sentido de estarem em consonância com leis, normas e políticas. Para Silva (2018), a área de controle interno deve “fiscalizar os atos e procedimentos dos gestores da cooperativa com uma atitude proativa e preventiva” (p. 16). Segundo o IBGC (2015a), a auditoria deve avaliar a conformidade de relatórios contábeis e financeiros da administração, do sistema de controle interno, da gestão de riscos e compliance.
Nesse sentido, um instrumento importante é o código de conduta. Quem elabora o documento é a diretoria, devendo estar de acordo com os princípios e as políticas definidas pelo Conselho de Administração. Além de definir responsabilidades sociais e ambientais, o código de conduta deve refletir a cultura da cooperativa, os princípios do cooperativismo, bem como expor caminhos para denúncias ou resolução de dilemas e conflitos éticos, a exemplo da ouvidoria. Deve, ainda, “abranger o relacionamento entre conselheiros, diretores, funcionários, cooperados, associados, fornecedores, clientes e demais partes interessadas (stakeholders)” (IBGC, 2015a, p. 83).
Um código de conduta pode ser essencial no processo de mitigação dos ‘viesses cognitivos’ citados por Guerra (2021), os quais estão relacionados a previsões enganosas no sentido de se superestimar ou subestimar probabilidades - ou seja, à confiança excessiva ou mesmo à forma de apresentação dos fatos ou ideias, enviesando o processamento da informação e a conclusão resultante. A recomendação é adotar certo ceticismo, questionar e comparar as possibilidades disponíveis, bem como abandonar visões preconcebidas e assegurar visões contrastantes, fazendo uso de uma inteligência emocional.
A autora também argumenta acerca da necessidade de alcançar um pensamento consolidado frente aos diversos aspectos comportamentais nos conselhos, muitas vezes negligenciados. Para além do fato de as pessoas não reconhecerem os próprios viesses, há a tendência de se observarem mais as limitações dos outros, o que aumenta o problema. Os viesses acabam distanciando as decisões da racionalidade, comprometendo a qualidade do processo decisório, que, por si, já tende a ser impreciso (Guerra, 2021).
Por outro lado, o espaço do conselho, no qual as decisões tomadas têm caráter coletivo, reduz o risco de decisão individual, pois envolve diversas perspectivas. Encontrar formas de viabilizar as organizações no sentido de buscarem colegiados diversos, amadurecidos e abertos ao contraditório tende a ser essencial para enfrentar o desconhecido (Guerra, 2021).
Diferente da estrutura corporativa, na organização cooperativa quem administra são os associados, os quais atuam como proprietários. Conforme previsto na Lei n. 5.764 (1971), art. 4º, V, “as cooperativas são sociedades de pessoas, com forma e natureza jurídica próprias, de natureza civil, não sujeitas a falência, constituídas para prestar serviços aos associados”, distinguindo-se das demais sociedades devido a características como a “singularidade de voto, podendo as cooperativas centrais, federações e confederações de cooperativas, com exceção das que exerçam atividade de crédito, optar pelo critério da proporcionalidade”.
O equilíbrio entre os interesses particulares e os da cooperativa (conflito de agência) consiste em afastar situações nas quais prevaleçam interesses próprios em detrimento da propriedade, produzindo resultados indesejáveis. Nesse contexto, há alguns mecanismos a serem adaptados à realidade da cooperativa, no sentido de evitar que interesses próprios se sobreponham aos da organização.
Os custos de agência, segundo Fontes (2009), estão vinculados à construção e manutenção de mecanismos de monitoramento das atividades dos agentes (gestores). Aos proprietários (cooperados) recaem custos na tomada de decisão coletiva quando propõem reduzir interesses e opiniões divergentes quanto ao objetivo da organização, tendo em vista a diversidade de interesses envolvidos. O equilíbrio na relação de agência entre cooperado e gestor está, portanto, no equilíbrio de decisões que maximizem tanto a riqueza da cooperativa quanto o interesse dos gestores.
Na sociedade contemporânea, faz-se necessária uma governança sólida para manter a identidade cooperativista, mas que também seja suficientemente flexível para se adaptar ou mesmo resistir ao mercado competitivo e à fragmentação da sociedade pós-moderna. Conforme destacam Davis e Bialoskorski (2010), as organizações podem fracassar caso não haja a mobilização do capital humano em relação ao conhecimento que está à disposição.
Agenda ESG: Práticas ambientais, sociais e de governança nas cooperativas
A governança tende a manter forte aderência com o conceito de sustentabilidade, sendo associada aos Objetivos de Desenvolvimento Sustentável (ODS) da ONU. Governança e sustentabilidade, portanto, guardam aderência e conexão. Esta é uma tendência que surge no mundo corporativo e representa, segundo Benites e Polo (2013), “uma esperança para o desenvolvimento de uma nova mentalidade na atividade empresarial” (p. 206), visto que a sustentabilidade nos negócios não é mais percebida apenas como uma iniciativa ambiental, mas como “estratégia empresarial que gera valor a partir da busca de melhores resultados sociais e ambientais”. Essa perspectiva é destacada por Elkington (2012), ao enfatizar que a agenda do desenvolvimento sustentável tem se tornado um tema estratégico e de competitividade, fazendo parte das principais preocupações das empresas.
Muitas vezes confundidos, os termos ‘sustentabilidade’ e ‘ESG’ possuem conceitos e características próprios. A sustentabilidade está relacionada ao termo desenvolvimento sustentável. Das muitas definições, a mais conhecida é a da Comissão Mundial em Ambiente e Desenvolvimento, a qual designa que o desenvolvimento é sustentável quando são supridas as necessidades da população atual sem comprometer as necessidades das gerações futuras. Tem, portanto, um significado amplo.
No entanto, quando são abordados os pilares da sustentabilidade, está-se mencionando a agenda ESG, correspondendo às práticas ambientais, sociais e de governança das organizações. Essas questões passaram a ser consideradas essenciais nas análises de riscos e nas decisões de investimentos, estabelecendo forte pressão no setor empresarial. Em outras palavras, ESG relaciona-se à mensuração da performance de uma empresa quanto às questões ambientais, sociais e de governança. Nesse contexto, integra a sustentabilidade, pois, para uma empresa ser considerada sustentável, precisa implementar e melhorar as suas práticas de ESG.
Para Elkington (2012), em economias capitalistas nas quais a concorrência é tão forte a ponto de uma corporação ‘devorar’ outras, um progresso real seria a eclosão de um capitalismo sustentável ou, conforme nomeado pelo autor, a emergência de um ‘canibalismo com garfos’. Esses garfos, em sua compreensão, seriam formados por três dentes: prosperidade econômica, qualidade ambiental e justiça social. O desenvolvimento sustentável, nesse sentido, abrange a busca, pelas empresas, por resultados envolvendo os três pilares de forma conjunta (econômico, ambiental e social). A integração dessas três dimensões tende a ser, para o autor, um ponto crucial para os negócios neste século.
A agenda envolvendo os três pilares terá uma velocidade cada vez mais acelerada e, nesse sentido, as empresas que conseguirem desenvolver vantagem competitiva envolvendo o tripé terão uma vantagem e estarão melhor posicionadas para identificar e assegurar fatias de novos mercados (Elkington, 2012). A agenda envolvendo ESG, portanto, veio para ficar (Guerra, 2021) (Figura 1).

Os desafios ambientais e sociais estão surgindo e ressurgindo cada vez mais profundos e intensos. Ao longo do tempo, houve uma mudança e um deslocamento de valores, surgindo novos conceitos, como consumo responsável, justiça ambiental, igualdade intragerações e intergerações. Na atualidade, o enfoque recai sobre as questões mais sensíveis do meio ambiente, sendo um desafio para as empresas e fazendo parte, cada vez mais, da agenda da sustentabilidade (Elkington, 2012).
No contexto da agenda ESG, os conselheiros e executivos devem buscar abertura para compreender as expectativas de todos os stakeholders. Para Guerra (2021), em termos de futuro de uma organização, ou há a busca por uma abertura no sentido de compreender a expectativa de todos os interessados e da sociedade, ou nenhuma outra prática de gestão, por melhor que possa parecer, será capaz de aprimorar de forma efetiva a qualidade da gestão e garantir a longevidade do negócio. Os conselheiros, entende a autora, devem sair de suas salas de reuniões e buscar uma visão direta das expectativas dos stakeholders a partir da visita a clientes e comunidades que estabelecem relação com a organização, buscando construir um canal direto com todos os envolvidos.
Em artigo com o propósito de investigar se a sustentabilidade corporativa no contexto do sistema capitalista vigente pode auxiliar no desenvolvimento de práticas efetivamente sustentáveis, Teixeira et al. (2024)ressaltam a necessidade de as organizações incorporarem estratégias efetivas e realmente sustentáveis a partir da utilização da ESG. Para Elkington (2012), aquelas que recusarem os desafios postos pelos três pilares podem ter vida curta. A agenda ESG não se refere apenas às grandes corporações e empresas, mas a todos que desejarem longevidade na atividade empresarial, aqui incluídas as organizações cooperativas.
O cooperativismo, desde a sua origem, é orientado pela agenda ESG. Igualdade social, respeito ao meio ambiente e boa governança são partes indissociáveis do modelo de negócios e integram os princípios e valores do cooperativismo. Os princípios de ‘adesão livre e voluntária’ e ‘educação, formação e informação’, por exemplo, integram o pilar social, tendo em vista que, nas cooperativas, podem participar pessoas de qualquer gênero, cor, classe social, opção política e religiosa; bem como os cooperados devem ter educação e formação garantidas, a fim de permitir seu desenvolvimento social. Já o princípio ‘interesse pela comunidade’, além de integrar o pilar social, também pode ser estendido ao ambiental, na medida em que as cooperativas devem prezar pelo desenvolvimento das comunidades nas quais estão inseridas. O pilar governança envolve os princípios cooperativistas ‘gestão democrática’, ‘participação econômica’ e ‘autonomia e independência’, na medida em que a participação deve ser igualitária e os processos deliberativos, estratégicos e transparentes; os cooperados devem contribuir de forma igualitária para o capital do empreendimento, que é controlado de forma democrática; bem como o controle da cooperativa deve ser feito por seus integrantes, por meio de ajuda mútua.
As cooperativas contemplam, em sua essência, a agenda ESG, na medida em que os princípios cooperativistas estão alicerçados em bases sustentáveis, favorecendo o equilíbrio entre o social e o econômico (Krug et al., 2024; Oliveira & Silva, 2024). A finalidade precípua das organizações cooperativas é o desenvolvimento social - relacionado ao oferecimento de melhores condições de vida e de renda para os cooperados -, associado à valorização do meio ambiente e ao desenvolvimento das comunidades nas quais estão inseridas, no sentido da responsabilidade social e ambiental relacionada ao desenvolvimento local.
Ao mensurarem as práticas de ESG em cooperativas agropecuárias do Rio Grande do Sul, Krug et al. (2024)constataram um enraizamento das práticas, refletindo não apenas os princípios e valores do cooperativismo, mas também o fato de estarem alinhadas ao tripé da sustentabilidade, tendo em vista a preocupação com valores sustentáveis. Os resultados da pesquisa evidenciaram a adoção de práticas de governança, sociais e ambientais nas cooperativas agropecuárias gaúchas, embora tenham constatado uma priorização de ações focadas na governança e no social.
Apesar de os valores sociais integrarem a essência das organizações cooperativas, em estudo explorando os relatórios ESG elaborados pelas 100 maiores cooperativas espanholas, Castilla-Polo et al. (2024) identificaram que os relatórios de sustentabilidade em cooperativas ainda não atingiram o grau de maturidade evidenciado em grandes empresas de propriedade de investidores, em nível tanto nacional quanto internacional.
As descobertas mostram que somente metade das cooperativas analisadas possuem uma seção específica em seu site para relatórios ESG. Em relação aos formatos, os códigos de ética foram o tipo de relatório mais frequentemente utilizado, seguidos pela publicação de informações sobre os Objetivos de Desenvolvimento Sustentável (ODS). Em termos de conteúdo divulgado, os aspectos sociais e de governança se destacam, enquanto há menos informações em termos ambientais (Castilla-Polo et al., 2024). Resta saber se, no contexto da Amazônia - no qual as questões ambientais tornam-se cada vez mais candentes -, as organizações cooperativas, para além da governança e do social, também priorizam ações ambientais.
PERCURSO METODOLÓGICO
Uma pesquisa pode ser definida como “o procedimento racional e sistemático que tem como objetivo proporcionar respostas aos problemas que são propostos” (Gil, 2002, p. 17). Este estudo, neste contexto, envolve uma pesquisa exploratória, a partir da técnica de análise documental, envolvendo dados primários e secundários. Por meio da pesquisa exploratória, busca-se obter uma visão geral da Cooperacre, de tipo aproximativo, acerca do processo de gestão envolvendo a Central. Para Gil (2008), essa modalidade de pesquisa é realizada quando o tema abordado tende a ser pouco explorado.
A pesquisa documental realizada a partir de fontes primárias envolveu a coleta de documentos oficiais obtidos de arquivos em posse da Cooperacre. Esses documentos oficiais, segundo Lakatos (2003), constituem a fonte mais fidedigna de dados. O cuidado, neste caso, compreende o fato de não se ter controle sobre a forma como os documentos foram criados, sendo necessário haver uma seleção do que é importante para a pesquisa, além da atenção quanto à forma de interpretar e comparar os materiais.
Dentre os documentos oficiais coletados envolvendo dados primários, estão inclusos o Estatuto Social da Cooperacre, atas de assembleias gerais ordinárias e extraordinárias, organograma e planejamento estratégico da Central (2023-2028).
O Estatuto Social da Cooperacre, reformulado em agosto de 2013, mediante aprovação em assembleia geral extraordinária, contém informações relacionadas: (a) à denominação, sede, foro, prazo de duração, área de atuação e ano social da Cooperativa Central; (b) aos objetivos; (c) à admissão, deveres, direitos, responsabilidades, desligamento, eliminação e exclusão das cooperadas; (d) ao capital social; (e) às definições e funcionamento da assembleia geral ordinária e extraordinária; (f) ao processo eleitoral; (g) aos órgãos da administração (Conselho de Administração e Diretoria Executiva); (h) ao Conselho Fiscal; (i) aos livros e contabilidade; (j) ao balanço geral, despesas, sobras, perdas e fundos; (k) à dissolução e liquidação.
As atas das assembleias gerais ordinárias e extraordinárias obtidas envolvem os anos de 2022 e 2023. Nelas, estão inclusas desde a convocação para a assembleia até a lista de presença dos delegados. Dentre os assuntos constantes nas atas, pode-se ressaltar a prestação de contas do exercício anterior e outros assuntos de interesse dos cooperados, como a exposição do plano de atividades a ser executado pelos gestores da Cooperacre durante o ano de 2023, o que incluía a discussão sobre novos investimentos visando à comercialização dos produtos. Além disso, abrangem também eleição e posse da nova diretoria e do Conselho Fiscal, bem como discussões envolvendo a integralização de cooperativa agroextrativista no quadro social da Cooperacre, alterações no valor do capital social da Central e reuniões para tratar de projetos em parceria com outras instituições.
No organograma da Cooperacre, são apresentados um breve histórico da Central, atribuições do Conselho Fiscal, Conselho de Administração, Diretoria Executiva e diretor superintendente, bem como sociograma, produtos e estrutura industrial, além do cumprimento das leis, princípios do cooperativismo e norteadores organizacionais (missão, visão, valores, objetivos).
No planejamento estratégico da Cooperacre para os anos de 2023 a 2028, estão listados os principais desafios da Cooperativa Central, obtidos por meio de diagnósticos realizados a partir de oficinas de trabalho que contaram com a participação de membros da Diretoria Executiva e do Conselho de Administração, bem como representantes das cooperativas singulares. Por meio dessas oficinas, para além do diagnóstico, foram definidas metas, identidade organizacional, objetivos estratégicos, iniciativas para a realização dos objetivos, além da elaboração de uma matriz de compromissos que detalha as metas, responsáveis, prazos, parceiros e riscos para a efetivação das estratégias. Dentre as estratégias, consta a implementação da agenda ESG pela Cooperacre.
O processo de análise do material coletado compreendeu as seguintes fases:
-
(a) Pré-análise do material: nesta fase, foram selecionados os documentos a serem submetidos à análise, envolvendo um processo de ‘leitura flutuante’, conforme preconiza Bardin (2011), no sentido de se estabelecer contato com o conteúdo dos documentos, de forma a proporcionar impressões e orientações. Nesta fase, mais do que procurar organizar o material de forma estruturada, atentou-se aos significados presentes no material coletado;
-
(b) Seleção das unidades temáticas de análise: a análise temática apresenta-se como um recorte que desperta um interesse maior, tendo em vista o fato de sentenças, frases ou parágrafos poderem ser utilizados como unidades de análise. Considerando o objetivo central do estudo, as unidades temáticas compreenderam os aspectos sociais, ambientais e de governança presentes nos documentos selecionados. Deste conjunto, surgiram as unidades de análise que, na fase seguinte, foram categorizadas;
-
(c) Categorização e subcategorização: foram identificados, nos documentos coletados, enunciados gerais envolvendo as unidades temáticas selecionadas e que contivessem significados e elaborações consideradas importantes ao objetivo da pesquisa. Para Bardin (2011), “classificar elementos em categorias ... impõe a investigação do que cada um deles tem em comum com os outros” (p. 118). As categorias, portanto, agruparam um conjunto de elementos com características comuns;
-
(d) Resultados e interpretação: depois de organizados e classificados os documentos coletados, buscaram-se interpretações e explicações para o problema e as questões que motivaram a pesquisa. Neste ponto, Bardin (2011)alerta para o fato de a análise qualitativa ser caracterizada pela inferência e, sempre que realizada, estar assentada na presença de questões como tema, palavra e personagem, e não sobre a frequência de sua presença em cada comunicação individual. Essa fase ofereceu os subsídios essenciais para a elaboração das sugestões de temas materiais envolvendo a agenda ESG pela Cooperacre (Tabela 1).
Para além dos documentos primários, como elemento complementar, foram coletados dados secundários disponíveis em acervos digitais e de domínio público, incluindo o site institucional da Cooperacre e da OCB. Ressalta-se que os dados secundários obtidos de sites cuja autoria é conhecida não se confundem com documentos, isto é, dados de fontes primárias.
RESULTADOS E DISCUSSÃO
Práticas ambientais, sociais e de governança na Cooperacre
A Cooperacre é uma Cooperativa Central voltada para a comercialização de produtos extrativistas e da agricultura familiar do Acre. Foi constituída em dezembro de 2001, a partir da união de três cooperativas agroextrativistas. O propósito era tornar os processos de comercialização e de negociação dos produtos dos cooperados mais eficientes, gerando emprego e renda a partir da exploração sustentável dos produtos da Amazônia provenientes do extrativismo (Cooperacre, 2024).
No decorrer dos anos, outras cooperativas e associações aderiram à ideia e, atualmente, a Central se constitui em uma rede composta por 12 cooperativas e 23 associações, abrangendo mais de 2.500 famílias extrativistas, as quais atuam nas cadeias produtivas da borracha natural, castanha, óleos e seivas, café, palmito de pupunha e polpa de frutas, exportando os produtos industrializados para oito países (Cooperacre, 2024).
Localizada em Rio Branco e presente em mais de 15 municípios acreanos, a Cooperacre atende a parte da região do Juruá (envolvendo os municípios de Manoel Urbano, Feijó, Tarauacá e Porto Walter), além das regiões do Alto Acre (municípios de Assis Brasil, Brasileia, Epitaciolândia, Xapuri e Capixaba) e do Baixo Acre (municípios de Sena Madureira, Bujari, Porto Acre, Rio Branco, Senador Guiomard, Acrelândia e Plácido de Castro). Seus cooperados estão situados, primordialmente, em reservas extrativistas, florestas públicas, assentamentos e terras indígenas (Figura 2).

A Cooperacre adquire matéria-prima dos estados do Acre, Amazonas, Mato Grosso e Pará, e vem estabelecendo negociações para ampliar a relação comercial com os estados do Amapá e Roraima e com dois países vizinhos, Peru e Bolívia. Os produtos são vendidos para mais de 20 estados brasileiros, incluindo São Paulo, Rio de Janeiro e Bahia. No mundo, está presente nos Emirados Árabes Unidos, Estados Unidos, Reino Unido, Holanda, Filipinas, Itália, Kuwait, Peru, Lituânia, Rússia e Chile. Em 2022, a Cooperacre movimentou mais de 40 milhões de reais em produtos e serviços ligados à bioeconomia, beneficiando cerca de quatro mil famílias extrativistas (Cooperacre, 2024).
A Central possui 30 galpões comunitários para armazenamento, quatro galpões centrais e cinco indústrias para beneficiamento de castanha, polpas de frutas e látex. Comercializa óleo de copaíba e seiva de jatobá, produtos naturais obtidos por meio da resina ou da casca das árvores, coletadas de forma sustentável pelos extrativistas.
A castanha é comercializada em óleo, desidratada e fatiada, sendo um produto orgânico e livre de toxinas. A Central é referência na produção de castanhas, tendo em vista a adoção de práticas sustentáveis que garantem um processo econômico sustentável para as comunidades. As técnicas de colheita envolvem o manejo florestal dentro dos marcos legais e com certificação orgânica. A cooperação entre os associados tem possibilitado a obtenção de certificações internacionais, aumentando a competitividade no mercado global.
A Central vem modernizando seu processo de seleção e classificação da castanha a partir de investimentos em maquinários e tecnologias, visando aumentar a quantidade e a qualidade do produto, reduzir riscos de contaminação e alcançar certificações. Esse processo de automação, para além do aumento significativo da produção, tem impactado de forma positiva os cooperados, colaboradores e familiares, e proporcionado a reflexão quanto à importância da redução do desmatamento da floresta para preservar a fonte de renda dos cooperados. Essa ação, inclusive, trouxe à Cooperacre, em 2022, o título na categoria Desenvolvimento Ambiental, Fidelização e Inovação, relacionado ao Prêmio SomosCoop Melhores do Ano 2022 (OCB, 2022). Atualmente, a Cooperacre está em processo de implantação da ISO 22000, visando à melhoria e à atualização contínua do sistema de gestão de segurança dos alimentos.
O palmito de pupunha é produzido por famílias que atuam na extração desde a década de 1980, residentes em projeto de desenvolvimento sustentável (PDS) localizado no município de Senador Guiomard, distante 80 km da capital, Rio Branco, no Acre. A produção de polpas de frutas - como cajá, cupuaçu, acerola, graviola, caju e açaí - gera renda adicional, diversifica a produção agrícola e preserva a biodiversidade, tendo em vista a utilização de práticas sustentáveis de produção. O produto mais recente é o café, em fase inicial de comercialização (Cooperacre, 2024).
A borracha natural é comercializada para os mercados nacional e internacional. Visando ao desenvolvimento dessa cadeia produtiva, proveniente dos seringais nativos da Amazônia, a Central estabeleceu uma parceria para garantir um pagamento justo pela borracha nativa. Pela parceria, o valor final pago por quilo da produção é cinco vezes maior que o preço de mercado, sendo composto pelo produto somado ao serviço ambiental. Além disso, por meio dessa parceria, é oferecido um bônus de qualidade e de serviços socioambientais, pago aos seringueiros por preservarem a floresta e cumprirem critérios sociais e ambientais (Cooperacre, 2024).
Um dos resultados da preocupação com o desenvolvimento sustentável aliado à preservação da diversidade natural e cultural da Amazônia são as parcerias firmadas por meio de contratos com multinacionais com credibilidade no mercado de alimentação e moda. Os produtos da Cooperacre, em especial a castanha, são certificados como produtos orgânicos e livres de toxinas - características importantes em termos da procura por grandes indústrias alimentícias mundiais (Cooperacre, 2024).
A organização cooperativa vem desenvolvendo estratégias no sentido de pensar alternativas para a potencialização da produção florestal e discutir os desafios a serem superados para consolidar cadeias produtivas sustentáveis e inclusivas, a exemplo da realização, em 2023, do 1º Encontro de Fortalecimento da Produção Agroextrativista da Rede Cooperacre, que reuniu extrativistas, poder público, organizações parceiras e instituições de financiamento (Organização das Cooperativas Brasileiras no Acre [OCB/AC], 2023). Ainda em 2023, a Cooperacre esteve presente na 67ª edição da Summer Fancy Food Show, em Nova York que reuniu expositores e visitantes de mais de 50 países. No evento, foram apresentados os produtos orgânicos e sustentáveis produzidos na região amazônica e comercializados pela Central, ampliando a visibilidade e a conquista de novos mercados (Cooperacre, 2023a).
A missão da Cooperacre, prevista em seu estatuto, é organizar e garantir a sustentabilidade extrativista, agregar valor aos produtos, promover a igualdade social e econômica, respeitar os valores das populações tradicionais e os princípios de preservação da floresta. Tem como valores a responsabilidade social e ambiental, ética, conduta e transparência, credibilidade e qualidade, bem como a preservação da floresta e o crescimento sustentável. Os princípios e valores do cooperativismo integram o estatuto como normas de conduta a serem permanentemente observadas (Cooperacre, 2013).
A Cooperacre possuía, em 2024, mais de 200 funcionários distribuídos entre a matriz, situada em Rio Branco, e as sete filiais distribuídas pelo estado do Acre: filial I de castanha, em Brasileia; filial II de polpa de frutas, em Rio Branco; filial III de castanha, em Xapuri; filial IV de borracha natural, em Sena Madureira; filial V de castanha, em Rio Branco; filial VI Casa do Extrativista, em Xapuri; e filial VII de palmito, em Senador Guiomard.
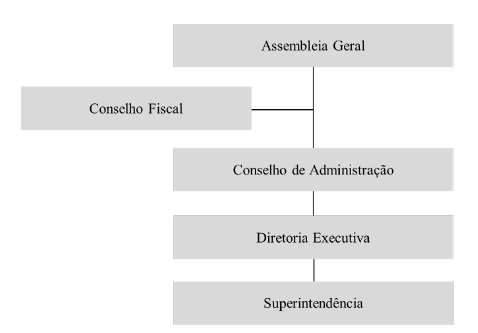
Em termos de estrutura organizacional, dispõe de assembleia geral, Conselho Fiscal, Conselho de Administração, Diretoria Executiva e Superintendência (Figura 3).

A assembleia geral - ordinária ou extraordinária -, órgão soberano da sociedade, é composta por um delegado de cada cooperativa ou associação filiada, totalizando 35 delegados. As deliberações nesse colegiado, se legalmente realizadas, vinculam todas as associadas, ainda que ausentes ou discordantes.
A Cooperacre possui um Conselho de Administração composto por seis membros (presidente, vice-presidente e quatro membros vogais), todos delegados das cooperativas singulares, eleitos pela assembleia geral para um mandato de três anos, sendo permitida a reeleição, respeitada a proporcionalidade de renovação de, no mínimo, um terço de seus membros. Não podem integrar esse conselho parentes até o segundo grau. As reuniões ordinárias ocorrem uma vez por mês. Entre as atribuições está a de propor à assembleia geral as políticas e metas para orientação das atividades da cooperativa, apresentando programas de trabalho e orçamento (Cooperacre, 2013).
O presidente e o vice-presidente do Conselho de Administração constituem a Diretoria Executiva. Cabe ao presidente - dentre outras competências previstas em estatuto - representar a Central em todos os atos que estabeleçam relações jurídicas. Para auxiliar o Conselho de Administração e a Diretoria Executiva, é contratado um diretor superintendente, com poderes delegados para realizar a administração geral da cooperativa, no sentido de planejar, executar, dirigir, coordenar e controlar os negócios. À Diretoria Executiva cabe o cumprimento das deliberações e recomendações do Conselho de Administração, bem como decidir sobre os assuntos de rotina, em conjunto com o diretor superintendente (Cooperacre, 2013).
Os negócios e atividades da Cooperacre são fiscalizados por um Conselho Fiscal constituído por três membros efetivos e três suplentes, todos delegados, eleitos anualmente para a função pela assembleia geral, sendo permitida a reeleição de um terço. As reuniões ordinárias são mensais e, dentre as atribuições, estão a fiscalização sobre operações, atividades e serviços da cooperativa, incluindo a averiguação de reclamações por parte dos cooperados em relação aos serviços prestados (Cooperacre, 2013).
Na análise das atas das assembleias gerais, identifica-se que, dos 35 delegados que compõem a assembleia geral, órgão soberano da sociedade, participam efetivamente 20 delegados, em média. As pré-assembleias preparatórias, em regra, ocorrem quando há processo eleitoral no âmbito do Conselho Fiscal ou em situações relacionadas às prestações de contas.
Nesse sentido, uma questão central é a concentração de esforços pelo Conselho de Administração da cooperativa em favorecer a maior participação possível de associados nas assembleias gerais, além de oferecer tempo suficiente para uma preparação adequada com vistas às deliberações. Segundo o IBGC (2015a), recomenda-se a maior publicidade possível ao edital de convocação da assembleia geral, utilizando-se meios de comunicação eficientes e ao alcance de todos os cooperados. Além disso, podem ser realizadas reuniões preparatórias às assembleias gerais (pré-assembleias), como forma de permitir maior participação dos associados e melhor discussão dos assuntos a serem tratados na assembleia geral.
Para Davis e Bialoskorski (2010, p. 2.010), a participação dos cooperados de forma limitada e complexa não contribui de modo eficiente para melhorar e alinhar a governança em um ambiente em que a administração da cooperativa “não está interessada em atuar de forma transparente” e entender os anseios dos associados. Neste diapasão, Fontes (2009, p. 36) destaca que, “no caso particular de uma cooperativa, baseada na autogestão, os cooperados devem definir prioridades e objetivos, cabendo a um grupo eleito em assembleia administrar a cooperativa para alcançar esses objetivos”.
O atual Conselho de Administração da Cooperacre é composto por uma mulher e cinco homens. Quanto ao Conselho Fiscal, dos três membros efetivos, uma é mulher. Com o propósito de mensurar e analisar o empoderamento das mulheres associadas à Lar Cooperativa Agroindustrial, situada na região Oeste do Paraná, estudo de Vedana et al. (2023) identificou que as mulheres apresentam um elevado índice de empoderamento. Entretanto, a despeito do achado, foi constatada, por meio das técnicas de pesquisa aplicadas, a manutenção da disparidade entre os gêneros em favor dos homens, apesar do reconhecimento da importância de uma maior atuação feminina na cooperativa e de atividades que incentivem o empreendedorismo.
Na matriz, há um setor de controle interno e não há, atualmente, auditoria externa. A Cooperacre vem elaborando o Código de Ética e de Conduta, com a possibilidade de criação de um comitê nesse sentido. Não há um canal ativo de ouvidoria. As reclamações e sugestões são realizadas diretamente aos gestores.
Soluções em ESG na Cooperacre: Construindo possibilidades de adesão
No contexto apresentado e no âmbito da agenda ESG, algumas indagações podem ser apresentadas: A sustentabilidade é algo com que a Cooperacre já está comprometida ou deve se tornar uma questão de interesse imediato? O enfoque principal é na cidadania corporativa ou na vantagem competitiva? Como avaliar vantagens e desvantagens em se aderir a uma estratégia competitiva envolvendo a gestão ESG? Quais aspectos relacionados à gestão do capital social, econômico e ambiental tendem a ser mais importantes e/ou controversos? Há compreensão adequada em relação aos movimentos do mercado? Quais serão os responsáveis pela integração e desenvolvimento das atividades envolvendo a agenda ESG? Quais códigos de conduta existem e quais a Central ainda precisa adotar? As mudanças que devem ocorrer na gestão estão sendo transmitidas de forma clara?
À Cooperacre, propõe-se a organização de uma área estruturada a partir da formação de uma equipe multiprofissional composta por analistas em ESG. Essa equipe deve envolver funcionários de diversos setores e ser treinada para possuir uma visão sistêmica das atividades que representam, com habilidades envolvendo proatividade na busca por conhecimento, bem como perfil analítico. Coadunando com Davis e Bialoskorski (2010, p. 2.010), para além da equipe multiprofissional, também se faz necessário um programa de educação cooperativista para “auxiliar os gestores cooperativistas a atuarem em um contexto muito diferente daquele da grande maioria dos administradores, isto é, em empresas que objetivam apenas o lucro e o capital”.
A partir da formação da equipe multiprofissional, o diagnóstico em relação à agenda ESG deve ser iniciado na Central e, ao fim do processo, sugere-se a elaboração de um Manual de Boas Práticas de ESG pela Cooperacre, a ser disponibilizado a todos os envolvidos no negócio, e que deve ser atualizado/revisitado de forma periódica, conforme se consolidem novas práticas. O Conselho de Administração deve trabalhar de acordo com um plano prévio e pode se valer de comitês de apoio - de caráter assessório ao conselho - para estudo e aprofundamento em temas relacionados à agenda ESG.
Nesse contexto, em caráter preliminar, considera-se essencial apresentar algumas recomendações de soluções, considerando o cenário atual e o futuro da Cooperacre, no sentido de avançar no processo de implementação dos pilares econômico, social e ambiental dentro das normativas ESG (Tabela 1).
Ao trazer reflexões acerca de uma economia política alternativa - a economia política verde -, Barry (2012) destaca não ser possível construir ou criar uma economia sustentável e resiliente do nada. Ela deve partir das estruturas, instituições, modos de produção, leis e regulamentos existentes. Isso, entretanto, não significa simplesmente aceitá-los como imutáveis. Algumas das instituições, princípios e estruturas atuais que sustentam o modelo econômico dominante estão entre as próprias causas da insustentabilidade existente. Mas deve-se reconhecer as estruturas existentes, alterando-as e reformando-as conforme necessário e, em alguns casos, abandonando-as, nas situações em que são consideradas sistematicamente prejudiciais, prolongando a insustentabilidade.
Situadas entre o mercado e o Estado, as organizações cooperativas têm potencial para atuar como espaços de resistência das comunidades contra os modos dominantes de produção, consumo e coerção (Dobrohoczki, 2006). Cumprindo sua missão, a Cooperacre contribui de forma significativa, por exemplo, para a preservação da floresta, valorização das comunidades e proteção contra o desmatamento, além de fortalecer a resiliência climática nos territórios afetados.
Dentre os benefícios da implantação da agenda ESG pode ser destacada a melhora tanto na imagem e reputação quanto na gestão de risco, no sentido de sua mitigação. Além disso, favorece a obtenção de melhor lucratividade; atração e fidelização de clientes; acesso a linhas de crédito com taxas de juros menores e prazos mais acessíveis, incluindo financiamento para assistência técnica aos associados das filiadas à Cooperacre; oportunidades de acessar novos nichos de mercado e desenvolver produtos; bem como melhores índices de satisfação, atração e retenção de talentos entre os colaboradores.
A literatura indica como uma questão central da governança a necessidade de se conhecer bem o mercado. A capacidade de inspirar confiança para todas as partes interessadas repercute em um melhor desempenho da organização e em melhores condições de contratação de empréstimos (Guerra, 2013). Para Silva (2018, p. 19), o real desafio da governança corporativa é, por meio do entendimento dos princípios e melhores práticas, fazer com que “as empresas sejam os instrumentos determinantes do desenvolvimento sustentável da sociedade, por meio de resultados em três dimensões: a econômica, a ambiental e a social”. Pensar a possibilidade de, para além do lucro, trazer para a instância decisória o estabelecimento e a tomada de decisões sustentavelmente corretas, objetivando um equilíbrio entre os pilares econômico, social e ambiental, é uma quebra no paradigma do lucro pelo lucro, que merece e deve ser debatido.
CONSIDERAÇÕES FINAIS
Este estudo propôs identificar o processo de governança praticado pela Cooperacre e, para além disso, indicar possíveis caminhos de adesão à agenda ESG a partir de recomendações de soluções considerando o cenário atual e o futuro da organização. Observa-se que a Cooperacre tem caminhado no sentido de implementar a agenda ESG; entretanto, sugerem-se alternativas e caminhos visando aprimorar ou mesmo abreviar o processo de implementação da agenda, considerando o cenário atual, envolvendo as mudanças climáticas em curso e a necessidade de as organizações se adaptarem rapidamente a um mundo em mudanças.
O cooperativismo, em especial o situado na Amazônia, tem todas as condições de protagonizar o debate nacional e internacional sobre o desenvolvimento sustentável na região, visando à valorização e preservação da sociobiodiversidade e das comunidades tradicionais. Em uma sociedade complexa, cujos movimentos são voláteis, incertos e imprevisíveis, com novos riscos sendo gerados continuamente, as organizações precisam orientar suas estratégias, trazendo para o processo decisório a velocidade de correção de rotas atualmente demandadas pelo mercado. Por essa razão, surge ainda mais a necessidade de as estruturas de governança cooperativa adaptarem suas realidades a um mundo contemporâneo, aberto a novos modelos de negócio e oportunidades.
Apesar de a Cooperacre já estar desenvolvendo estratégias no sentido de compliance e integridade - consideradas questões centrais no processo de governança -, faz-se necessário pensar soluções no sentido amplo de agregar valor aos negócios por meio da adesão à agenda ESG. A atuação no comércio e industrialização dos produtos florestais com baixo impacto ambiental envolvendo comunidades extrativistas é uma oportunidade para adequar os negócios da organização cooperativa às questões sociais, ambientais e econômicas, inovando no âmbito da atuação no cooperativismo na região amazônica.
Boas práticas de governança visam preservar e otimizar o valor econômico de longo prazo e facilitar o acesso a recursos, favorecendo a longevidade, o bem comum e a qualidade da gestão das organizações (IBGC, 2015b). Boas práticas refletem na imagem da empresa, aumentando a confiança, levando a negócios mais sustentáveis, facilitando a captação de recursos no mercado e atraindo bons profissionais.
Adotar as melhores práticas de governança por parte da Cooperacre, considerando a agenda ESG, traz a possibilidade de, no âmbito do cooperativismo da Amazônia e, em especial, do Acre, posicionar-se de forma estratégica e inovadora, assumindo uma posição de vanguarda, em um processo de evolução no sentido da garantia do cumprimento da missão da Central, bem como de sua perenidade, longevidade, estabilidade e promoção do crescimento de todos os envolvidos.
Os tempos atuais demandam uma agenda na qual os três pilares da sustentabilidade tenham um papel central, devendo ser reconhecidos por todos os envolvidos no negócio. Cabe à Cooperacre compreender os movimentos recentes e projetar um futuro no qual as questões ambientais, sociais e econômicas façam parte da agenda diária da organização.
Referências bibliográficas
-
Alchian, A. A., Demsetz, H. (1972). Production, Information Costs, and Economic Organization. The American Economic Review, 62(5), 777-795. https://www.jstor.org/stable/1815199
» https://www.jstor.org/stable/1815199 - Barry, J. (2012). The politics of actually existing unsustainability: Human flourishing in a climate changed, carbon constrained world. Oxford University Press.
-
Belik, W. (2015). A heterogeneidade e suas implicações para as políticas públicas no rural brasileiro. Revista de Economia e Sociologia Rural, 53(1), 9-30. https://doi.org/10.1590/1234-56781806-9479005301001
» https://doi.org/10.1590/1234-56781806-9479005301001 -
Benites, L. L., & Polo, E. F. (2013). A sustentabilidade como ferramenta estratégica empresarial: Governança corporativa e aplicação do Triple Bottom Line na Masisa. Revista de Administração da UFSM, 6, 195-210. https://doi.org/10.5902/198346598879
» https://doi.org/10.5902/198346598879 - Bardin, L. (2011). Análise de conteúdo. Edições 70.
- Birchall, J., & Ketilson, L. H. (2009). Resilience of the cooperative business model in times of crisis. International Labour Organization.
-
Castilla-Polo, F., García-Martínez, G., Guerrero-Baena, M. D., & Polo-Garrido, F. (2024). The cooperative ESG disclosure index: an empirical approach. Environment, Development and Sustainability. https://link.springer.com/article/10.1007/s10668-024-04719-x
» https://link.springer.com/article/10.1007/s10668-024-04719-x - Cooperacre. (2013). Estatuto Social. Cooperacre.
-
Cooperacre. (2023a, June 23). Cooperacre destaca produtos florestais e sustentáveis na 67ª edição da Summer Fancy Food Show. Cooperacre. https://www.cooperacre.com/cooperacre-destaca-produtos-florestais-e-sustentaveis-na-67a-edicao-da-summer-fancy-food-show/
» https://www.cooperacre.com/cooperacre-destaca-produtos-florestais-e-sustentaveis-na-67a-edicao-da-summer-fancy-food-show/ -
Cooperacre. (2023b, June 20). Cooperacre reúne parceiros e extrativistas para impulsionar bioeconomia. Cooperacre. https://www.cooperacre.com/cooperacre-reune-parceiros-e-extrativistas-para-impulsionar-bioeconomia/
» https://www.cooperacre.com/cooperacre-reune-parceiros-e-extrativistas-para-impulsionar-bioeconomia/ -
Cooperacre. (2024). Cooperativa central de comercialização extrativista do Acre. Cooperacre. https://www.cooperacre.com/
» https://www.cooperacre.com/ -
Davis, P. & Bialoskorski, S. (2010). Governança e gestão de capital social em cooperativas: uma abordagem baseada em valores. ESAC Economia Solidária e Ação Cooperativa, 5(1). https://revistas.unisinos.br/index.php/esac/article/view/18871
» https://revistas.unisinos.br/index.php/esac/article/view/18871 -
Dobrohoczki, R. (2006, May 3-6). III Conferência Internacional La obra de Carlos Marx y los desafíos del Siglo XXI. Co-operatives as spaces of cultural resistance and transformation in alienated consumer society, Havana, Cuba https://www.nodo50.org/cubasigloXXI/congreso06/conf3_dobrohoczki.pdf
» https://www.nodo50.org/cubasigloXXI/congreso06/conf3_dobrohoczki.pdf - Elkington, J. (2012). Sustentabilidade, canibais com garfo e faca (L. Veiga, Trans). M. Books do Brasil Editora.
- Fontes, J. R. (2009). O conceito e a prática de governança corporativa. In E. C. F. Ventura, et al., Governança cooperativa: diretrizes e mecanismos para fortalecimento da governança em cooperativas de crédito (pp. 31-47). BCB.
- Gil, A. C. (2002). Como elaborar projetos de pesquisa (4th ed.). Atlas.
- Gil, A. C. (2008). Métodos e técnicas de pesquisa social (6th ed.). Atlas.
- Godzikowski, A. (2018). Governança & nova economia (1th ed.). Lura Editorial.
-
Guerra, S. (2013). Governança corporativa e criação de valor. Abrasca, 6-8. https://bettergovernance.com.br/Uploads/Docs/AR15052014-64558.pdf
» https://bettergovernance.com.br/Uploads/Docs/AR15052014-64558.pdf - Guerra, S. (2021). A caixa-preta da governança: Conselhos de administração por quem vive dentro deles (1th ed.). Best Business.
- Instituto Brasileiro de Governança Corporativa. (2015a). Guia das melhores práticas de governança para cooperativas. IBGC.
- Instituto Brasileiro de Governança Corporativa. (2015b). Código das melhores práticas de governança corporativa (5th ed.). IBGC.
-
Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305-360. https://www.sciencedirect.com/science/article/pii/0304405X7690026X
» https://www.sciencedirect.com/science/article/pii/0304405X7690026X -
Krug, A. U., Padula, A. D., & Waquil, P. D. (2024). Práticas de sustentabilidade ESG, desempenho econômico, princípios do cooperativismo e ODS nas cooperativas agropecuárias do Rio Grande do Sul. Revista de Economia e Agronegócio - REA, 22(1). https://periodicos.ufv.br/rea/article/view/17771/10489
» https://periodicos.ufv.br/rea/article/view/17771/10489 - Lakatos, E. M. (2003). Fundamentos de metodologia científica (5th ed.). Atlas.
-
Lei n. 5.764, de 16 de dezembro de 1971. Define a Política Nacional de Cooperativismo, institui o regime jurídico das sociedades cooperativas, e dá outras providências. Diário Oficial da União. Presidência da República. https://www.planalto.gov.br/ccivil_03/leis/l5764.htm
» https://www.planalto.gov.br/ccivil_03/leis/l5764.htm -
Organização das Cooperativas Brasileiras. (2016). Manual de Boas Práticas de Governança Cooperativa. 2016. http://www.ocesc.org.br/documentos/manual_boas_praticas.pdf
» http://www.ocesc.org.br/documentos/manual_boas_praticas.pdf -
Organização das Cooperativas Brasileiras. (2023) Anuário do cooperativismo. https://anuario.coop.br
» https://anuario.coop.br -
Organização das Cooperativas Brasileiras no Acre. (2023). Cooperacre cria aliança para o fortalecimento da produção agroextrativista. https://www.somoscooperativismo-ac.coop.br/cooperacre-cria-alianca-para-o-fortalecimento-da-producao-agroextrativista/
» https://www.somoscooperativismo-ac.coop.br/cooperacre-cria-alianca-para-o-fortalecimento-da-producao-agroextrativista/ -
Organização das Cooperativas Brasileiras. (2022). Prêmio SomosCoop Melhores do Ano supera expectativas. https://somoscooperativismo.coop.br/noticia/23245/premio-somoscoop-melhores-do-ano-supera-expectativas
» https://somoscooperativismo.coop.br/noticia/23245/premio-somoscoop-melhores-do-ano-supera-expectativas -
Mariosa, P. H., Pereira, H. dos S., Kluczkovski, A. M., & Vinhote, M. L. A. (2024). Cooperativas agroindustriais da cadeia de valor da castanha-do-brasil: Um novo paradigma extrativista na Amazônia. Rev Econ Sociol Rural, 62(4), Article 277617. https://doi.org/10.1590/1806-9479.2023.277617
» https://doi.org/10.1590/1806-9479.2023.277617 -
Neves, M. de C. R., Castro, L. S. de, Freitas, C. O. de (2019). O impacto das cooperativas na produção agropecuária brasileira: Uma análise econométrica espacial. Revista de Economia e Sociologia Rural, 57(4), 559-76. https://doi.org/10.1590/1806-9479.2019.187145
» https://doi.org/10.1590/1806-9479.2019.187145 -
Oliveira, P. P. de, & Silva, R. de O. (2024). ESG no impacto social das cooperativas. Revicoop, 4(1). https://revicoop.emnuvens.com.br/revicoop/article/view/88
» https://revicoop.emnuvens.com.br/revicoop/article/view/88 - Roelants, B., Dovgan, D., Eum, H., & Terrasi, E. (2012). The resilience of the cooperative model. CECOP-CICOPA.
- Silva, P. L. P. C. (2018). Governança Corporativa: Práticas para mitigar os conflitos de agência em cooperativas de crédito plenas do RS. Sescoop.
-
Silva, R. C. F. & Seibert, R. M. (2015). Governança corporativa - História e tendências. Revista Interdisciplinar Científica Aplicada, 9(3), 74-100. https://portaldeperiodicos.animaeducacao.com.br/index.php/rica/article/view/17832/11616
» https://portaldeperiodicos.animaeducacao.com.br/index.php/rica/article/view/17832/11616 -
Teixeira, A. V., Pilau, L. L. Sobrinho, & Reato, T. T. (2024). Sustentabilidade e ESG: o consumo sustentável no cenário neoliberal. Veredas do Direito, 21, Article 212633. https://doi.org/10.18623/rvd.v21.2633
» https://doi.org/10.18623/rvd.v21.2633 -
Vedana, R., Shikida, P. F. A., Garcias, M. O., & Arends-Kuenning, M. P. (2023). Empoderamento feminino na agricultura: Um estudo na Lar Cooperativa Agroindustrial (Paraná). Rev Econ Sociol Rural, 61(2). https://doi.org/10.1590/1806-9479.2021.237944
» https://doi.org/10.1590/1806-9479.2021.237944 -
World Bank. (2004). Who Cares Wins: Connecting Financial Markets to a Changing World. The Global Compact. https://documents1.worldbank.org/curated/en/280911488968799581/pdf/113237-WP-WhoCaresWins-2004.pdf
» https://documents1.worldbank.org/curated/en/280911488968799581/pdf/113237-WP-WhoCaresWins-2004.pdf
-
Financiamento
Fundação de Amparo à Pesquisa do Estado do Acre (FAPAC) e Conselho Nacional de Desenvolvimento Científico e Tecnológico (CNPq), no âmbito da Iniciativa Amazônia + 10.
-
Verificação de Plágio
A RAC mantém a prática de submeter todos os documentos aprovados para publicação à verificação de plágio, mediante o emprego de ferramentas específicas, e.g.: iThenticate.
-
Método de Revisão por Pares
Este conteúdo foi avaliado utilizando o processo de revisão por pares duplo-cego (double-blind peer-review). A divulgação das informações dos pareceristas constantes na primeira página e do Relatório de Revisão por Pares (Peer Review Report) é feita somente após a conclusão do processo avaliativo, e com o consentimento voluntário dos respectivos pareceristas e autores.
-
Disponibilidade dos Dados
Os autores afirmam que todos os dados utilizados na pesquisa foram disponibilizados publicamente, e podem ser acessados por meio da plataforma Harvard Dataverse:Teston, Luci Maria; Francalino da Rocha, Manoel Valdemiro, 2025, "Adherence of the Central Cooperative of Extractivist Commercialization of Acre to the ESG Agenda publicado na RAC-Revista de Administração Contemporânea", Harvard Dataverse, V1. https://doi.org/10.7910/DVN/APXNG3A RAC incentiva o compartilhamento de dados mas, por observância a ditames éticos, não demanda a divulgação de qualquer meio de identificação de sujeitos de pesquisa, preservando a privacidade dos sujeitos de pesquisa. A prática de open data é viabilizar a reproducibilidade de resultados, e assegurar a irrestrita transparência dos resultados da pesquisa publicada, sem que seja demandada a identidade de sujeitos de pesquisa.
-
Como citar:
Teston, L., & Rocha, M. V. F. (2025). Adesão da cooperativa central de comercialização extrativista do Acre à Agenda ESG. Revista de Administração Contemporânea, 29(4), e240166. https://doi.org/10.1590/1982-7849rac2025240166.por
-
Classificação JEL:
J54; O13; Q57; R11
-
Relatório de Revisão por Pares:
A disponibilização do Relatório de Revisão por Pares não foi autorizada pelos revisores.

Editado por
-
Editora-chefe:
Paula Chimenti (Universidade Federal do Rio de Janeiro, COPPEAD, Brasil) https://orcid.org/0000-0002-6492-4072
-
Editora associada:
Denize Grzybovski (Instituto Federal de Educação Ciência e Tecnologia do Rio Grande do Sul, Brasil) https://orcid.org/0000-0003-3798-1810
Os autores afirmam que todos os dados utilizados na pesquisa foram disponibilizados publicamente, e podem ser acessados por meio da plataforma Harvard Dataverse:
Teston, Luci Maria; Francalino da Rocha, Manoel Valdemiro, 2025, "Adherence of the Central Cooperative of Extractivist Commercialization of Acre to the ESG Agenda publicado na RAC-Revista de Administração Contemporânea", Harvard Dataverse, V1. https://doi.org/10.7910/DVN/APXNG3
A RAC incentiva o compartilhamento de dados mas, por observância a ditames éticos, não demanda a divulgação de qualquer meio de identificação de sujeitos de pesquisa, preservando a privacidade dos sujeitos de pesquisa. A prática de open data é viabilizar a reproducibilidade de resultados, e assegurar a irrestrita transparência dos resultados da pesquisa publicada, sem que seja demandada a identidade de sujeitos de pesquisa.

 Fonte: Baseado em Elkington, J. (2012). Sustentabilidade, canibais com garfo e faca (L. Veiga, Trans). M. Books do Brasil Editora.
 Fonte: Cooperacre (2024). Cooperativa central de comercialização extrativista do Acre. Cooperacre. https://www.cooperacre.com/
 Fonte: Adaptado de Cooperacre (2013). Estatuto Social. Rio Branco, AC. Cooperacre.


