 Formalização e estressores de papel no controle interno municipal: independência e desempenho
Resumo
Este artigo investiga como a formalização organizacional se relaciona ao conflito e à ambiguidade de papéis entre profissionais de controle interno e como esses estressores se associam à independência do controle interno e ao desempenho no trabalho em municípios brasileiros. Trata-se de um estudo quantitativo de corte transversal, baseado em survey online com 280 profissionais de controle interno, realizada entre dezembro de 2023 e dezembro de 2024. A amostragem foi não probabilística por conveniência com autos seleção. O instrumento contemplou bloco sociodemográfico e escalas validadas para formalização, conflito e ambiguidade de papéis, independência do controle interno e desempenho no trabalho, em escala Likert de sete pontos, com recodificação da ambiguidade para alinhar a direção dos escores. As relações foram estimadas por modelagem de equações estruturais com mínimos quadrados parciais, com avaliação dos modelos de mensuração e estrutural, validade discriminante pelos critérios de Fornell-Larcker e HTMT, verificação de colinearidade por Variance Inflation Factor (VIF) e inferência por bootstrapping com 5 mil reamostragens. Os resultados indicam que maior formalização se associa a menores níveis de conflito e ambiguidade, e que esses estressores se relacionam a menor independência e pior desempenho. O estudo contribui ao quantificar, no contexto municipal, a formalização como mecanismo de clarificação e ao traduzir os achados em medidas práticas de gestão: definir atribuições com precisão, segregar e dimensionar funções, documentar processos e assegurar salvaguardas institucionais para a autonomia técnica. As evidências apoiam políticas de governança associadas à redução de incertezas, à proteção da função de controle e ao aprimoramento da efetividade do controle interno local.
Palavras-chave:
controle interno; formalização; conflito de papéis; ambiguidade de papéis; independência do controle interno
Abstract
This article investigates how organizational formalization relates to conflict and role ambiguity among internal control professionals and how these stressors are associated with internal control independence and job performance in Brazilian municipalities. This is a quantitative cross-sectional study based on an online survey of 280 internal control professionals, conducted between December 2023 and December 2024. Sampling was non-probabilistic, convenience-based, and self-selective. The instrument included a sociodemographic section and validated scales for formalization, conflict and role ambiguity, internal control independence, and job performance, using a seven-point Likert scale, with recoding of the ambiguity scale to align the direction of the scores. The relationships were estimated using structural equation modeling with partial least squares, including assessment of measurement and structural models, discriminant validity using the Fornell-Larcker and HTMT criteria, verification of multicollinearity using the Variance Inflation Factor (VIF), and inference via bootstrapping with 5,000 resamples. The results indicate that greater formalization is associated with lower levels of conflict and ambiguity, and that these stressors are linked to less independence and poorer performance. The study contributes by quantifying, in the municipal context, formalization as a mechanism for clarification and by translating the findings into practical management measures: precisely defining responsibilities, segregating and scaling functions, documenting processes, and ensuring institutional safeguards for technical autonomy. The evidence supports governance policies associated with reducing uncertainty, protecting the control function, and improving the effectiveness of local internal control.
Keywords:
internal control; formalization; role conflict; role ambiguity; independence of internal control
Resumen
Este artículo investiga cómo la formalización organizativa se relaciona con el conflicto y la ambigüedad de roles entre los profesionales del control interno, y cómo estos factores de estrés se asocian con la independencia del control interno y el rendimiento laboral en municipios brasileños. Se trata de un estudio cuantitativo transversal, basado en una encuesta en línea realizada a 280 profesionales del control interno entre diciembre de 2023 y diciembre de 2024. El muestreo fue no probabilístico por conveniencia con autoselección. El instrumento incluyó un bloque sociodemográfico y escalas validadas para la formalización, el conflicto y la ambigüedad de roles, la independencia del control interno y el rendimiento laboral, en una escala Likert de siete puntos, con recodificación de la ambigüedad para alinear la dirección de las puntuaciones. Las relaciones se estimaron mediante modelización de ecuaciones estructurales con mínimos cuadrados parciales, con evaluación de los modelos de medición y estructurales, validez discriminante según los criterios de Fornell-Larcker y HTMT, verificación de colinealidad mediante el factor de inflación de la varianza (VIF) e inferencia mediante bootstrapping con 5000 remuestreos. Los resultados indican que una mayor formalización se asocia con menores niveles de conflicto y ambigüedad, y que estos factores de estrés se relacionan con una menor independencia y un peor rendimiento. El estudio contribuye a cuantificar, en el contexto municipal, la formalización como mecanismo de clarificación y a traducir los hallazgos en medidas prácticas de gestión: definir con precisión las atribuciones, segregar y dimensionar las funciones, documentar los procesos y garantizar salvaguardias institucionales para la autonomía técnica. Las pruebas respaldan políticas de gobernanza asociadas a la reducción de la incertidumbre, a la protección de la función de control y a la mejora de la eficacia del control interno local.
Palabras clave:
control interno; formalización; conflicto de roles; ambigüedad de roles; independencia del control interno
1. INTRODUÇÃO
O controle interno é entendido como um conjunto articulado de práticas, procedimentos, funções e papéis adotados pelas organizações públicas, respaldado por normas gerais, notadamente a Constituição Federal de 1988, a Lei n.º 4.320/1964 e a Lei de Responsabilidade Fiscal, que estabelecem diretrizes em nível macro, ao passo que os governos locais detalham regras e rotinas para a atuação dos atores do sistema de controle interno no nível micro (Azevedo et al., 2019; Moreno & Miranda, 2013; Pinho & Rodrigues, 2020).
Em contextos municipais, essas balizas convivem com especificidades institucionais, legais e operacionais que condicionam a implementação do sistema, o desenho das responsabilidades e a distribuição de autoridade entre unidades e cargos, o que torna a formalização interna um elemento decisivo para a coerência dos procedimentos e para a efetividade dos controles (Azevedo et al., 2019; Moreno & Miranda, 2013).
No plano normativo, essas diretrizes gerais conferem legitimidade e orientação, mas não substituem a necessidade de especificação local dos processos, dos fluxos de informação e dos critérios de responsabilização, que são definidos por atos infralegais, manuais e instrumentos internos (Adler & Borys, 1996; Jackson & Schuler, 1985). Assim, a qualidade da formalização não diz respeito apenas à existência de documentos, mas à capacidade de traduzir expectativas em rotinas objetivas, coerentes e executáveis, que reduzam a variabilidade de interpretações sobre o papel de cada agente (Adler & Borys, 1996).
De acordo com Pinho e Rodrigues (2020), diferenças de porte, desenho organizacional, capacidade financeira e avaliação de custo-benefício levam os municípios a organizar de modos distintos as funções exercidas pelos controladores internos. Nesses cenários, os agentes estão expostos a estressores de papel, conflito e ambiguidade, compreendidos, à luz da teoria de papéis, como demandas incompatíveis ou insuficientemente objetivas que produzem tensão psicológica e influenciam o comportamento e o bem-estar no trabalho (Kahn et al., 1964). A falta de consenso sobre atribuições inerentes ao cargo e a coexistência de expectativas divergentes de diferentes partes interessadas contribuem para a ambiguidade e o conflito de papel, com potenciais efeitos sobre a independência do agente e a efetividade do sistema (Khelil & Khlif, 2022).
Em estruturas organizacionais nas quais as atribuições se sobrepõem ou são comunicadas de forma fragmentada, o mesmo agente pode ser chamado a orientar, acompanhar e fiscalizar processos simultaneamente, acentuando o risco de demandas incompatíveis e de prioridades conflitantes (Jackson & Schuler, 1985; Kahn et al., 1964). Quando a descrição do papel carece de precisão e de estabilidade, cresce a probabilidade de interpretações divergentes sobre o alcance das tarefas e sobre a autonomia necessária para realizá-las (Rizzo et al., 1970).
A literatura contábil e de gestão documenta a presença desses estressores em áreas afins, como auditoria interna no setor privado (Ahmad & Taylor, 2009), auditoria interna no setor público (Caillier, 2010; Novriansa & Riyanto, 2016), controladoria no setor privado (Palomino & Frezatti, 2016) e controladoria em setores público e privado (Stolle et al., 2021).
Cabe elucidar a distinção conceitual entre controle interno e auditoria interna. O controle interno compreende o conjunto de processos, estruturas e atividades implementados pela gestão para assegurar o cumprimento de objetivos organizacionais, abrangendo controles preventivos, detectivos e corretivos em toda a organização. A auditoria interna, por sua vez, constitui atividade independente de avaliação e consultoria que examina a adequação e eficácia dos controles internos, alinhando-se ao modelo das Três Linhas proposto pelo Institute of Internal Auditors (2020), no qual a auditoria interna ocupa a terceira linha de defesa.
No contexto deste estudo, os respondentes incluem profissionais que atuam em unidades de controle interno municipal, desempenhando funções que vão desde a gestão de riscos e conformidade até atividades de auditoria interna propriamente ditas, refletindo a diversidade de arranjos institucionais nos governos locais brasileiros. Em Stolle et al. (2021), os autores analisam controllers de ambos os setores, focalizando o impacto do conflito e da ambiguidade de papel sobre a satisfação no trabalho.
Em paralelo, pesquisas empíricas no contexto brasileiro indicam a ausência de consenso quanto à formalização dos papéis organizacionais dos atores do controle interno nos governos locais, o que revela uma lacuna de pesquisa pertinente à Administração Pública (Bona, 2022). Apesar dos avanços, essa literatura concentra-se majoritariamente em contextos organizacionais distintos do controle interno municipal, nos quais as fronteiras entre papéis costumam estar mais institucionalizadas e os processos são mais padronizados. Essa diferença contextual reforça a pertinência de examinar como a formalização opera em governos locais, onde a escassez de recursos, a rotatividade de pessoal e a heterogeneidade de estruturas ampliam a exposição dos controladores a demandas simultâneas e a expectativas assimétricas.
À luz desse quadro, o problema investigado emerge de fatores entrelaçados que se manifestam no cotidiano das unidades municipais. Em muitos casos, a legislação local não explicita de modo suficiente deveres, responsabilidades e requisitos do cargo ou função; o acúmulo e a simultaneidade de tarefas atribuídas aos agentes de controle dificultam seu cumprimento tempestivo e com a qualidade requerida; o conflito e a ambiguidade de papel tendem a reduzir a independência necessária à observância das obrigações legais e ao julgamento técnico; e ambientes organizacionais com níveis elevados desses estressores associam-se a quedas de desempenho individual e, por consequência, à eficiência do órgão (Caillier, 2010; Fisher, 2001). Esses elementos, combinados, sugerem que a formalização pode desempenhar papel central na redução de incertezas e na clareza de expectativas (Adler & Borys, 1996).
Diante desse cenário e da escassez de estudos que examinem determinantes e impactos do conflito e da ambiguidade de papel no controle interno do setor público, este artigo investiga como a formalização se relaciona a tais estressores entre controladores internos e em que medida eles se associam com a independência do controle interno e com o desempenho no trabalho no contexto dos municípios brasileiros.
Ao documentar como a clareza de responsabilidades, a adoção de políticas e procedimentos e o alinhamento de expectativas moldam a atuação dos controladores internos municipais, o estudo busca contribuir para o aperfeiçoamento da função, oferecendo subsídios teóricos e práticos para gestores públicos que pretendem fortalecer a independência e melhorar o desempenho por meio do desenho organizacional e da padronização de processos. A pergunta de pesquisa que orienta a investigação é: como a formalização organizacional influencia o conflito e a ambiguidade de papéis entre profissionais de controle interno, e de que modo esses estressores se relacionam à independência do controle interno e ao desempenho no trabalho em municípios brasileiros? O artigo organiza-se com a apresentação de referencial teórico e hipóteses, seguida de método e dados, resultados e discussão e, por fim, das implicações e conclusões.
2. MODELO TEÓRICO E HIPÓTESES DE PESQUISA
Esta seção articula o modelo teórico que orienta o estudo e do qual derivam as hipóteses H1-H6. O foco recai sobre como a formalização organizacional se relaciona aos estressores de papel, conflito e ambiguidade e como esses, por sua vez, se associam à independência do controle interno e ao desempenho no trabalho de profissionais de controle interno nos governos locais brasileiros.
2.1 Formalização, conflito e ambiguidade de papéis
A formalização é entendida como o conjunto de práticas, procedimentos, padrões, descrições de trabalho e políticas que estruturam o comportamento organizacional (Podsakoff et al., 1986). No âmbito da Teoria dos Papéis, conflito de papéis refere-se a demandas incompatíveis impostas ao ator focal, tornando inviável atender simultaneamente a todas as expectativas (Kahn et al., 1964; Rizzo et al., 1970). Já a ambiguidade de papéis decorre da insuficiência de informações sobre expectativas, responsabilidades, métodos ou critérios de avaliação do desempenho (Kahn et al., 1964; Rizzo et al., 1970).
Evidências empíricas sugerem relação negativa entre formalização e ambos os estressores de papel. Em amostra de uma Secretaria de Saúde, Podsakoff et al. (1986) observaram que maior formalização associa-se a menor conflito e ambiguidade, pois aumenta a transparência e a definição de funções. Resultados convergentes são relatados em outros estudos (Fisher, 2001; Katsikea et al., 2015; Novriansa & Riyanto, 2016; Rizzo et al., 1970). Aplicado ao setor público nos governos locais, níveis elevados de formalização tendem a delimitar papéis, oferecer regras e procedimentos e prover diretrizes objetivas para o desempenho, reduzindo incongruências, incompatibilidades e sobrecarga (Azevedo et al., 2019; Moreno & Miranda, 2013). Assim, diminuem-se as chances de funções conflitantes entre expectativas de agentes políticos e exigências técnicas de controle. Nesse sentido, propõe-se:
H1 - A formalização, percebida pelos profissionais de controle interno dos governos locais brasileiros, está negativamente relacionada ao conflito de papéis.
De igual modo, quando inexistem normas, procedimentos e diretrizes objetivas sobre direitos, deveres, poderes e responsabilidades, a ambiguidade de papéis tende a aumentar (Novriansa & Riyanto, 2016). Onde a formalização é percebida como alta, espera-se maior clareza sobre deveres, atribuições, escopo e posição hierárquica, reduzindo incertezas quanto ao desempenho e à avaliação. Dessa argumentação deriva:
H2 - A formalização, percebida pelos profissionais de controle interno dos governos locais brasileiros, está negativamente relacionada à ambiguidade de papéis.
2.2 Conflitos e ambiguidade de papéis e a independência do controle interno
A independência do controle interno é condição para avaliações objetivas e imparciais de conformidade e desempenho. Refere-se à capacidade do órgão e de seus integrantes atuarem com autonomia, relatando inconsistências aos superiores e ao controle externo, amparados por estrutura e autoridade adequadas (Azevedo et al., 2019; Moreno & Miranda, 2013). A adesão a códigos de ética e a postura proativa reforçam tal princípio (Ahmad & Taylor, 2009).
Quanto ao conflito de papéis, Ahmad e Taylor (2009) identificaram relação negativa com a independência entre auditores internos do setor privado, relacionada à dualidade entre auditoria e consultoria. Em auditores do setor público, Novriansa e Riyanto (2016) não encontraram significância, possivelmente por baixo nível de conflito. À luz da Teoria dos Papéis, conciliar demandas incompatíveis gera tensão e pode levar à priorização de expectativas hierárquicas, reduzindo autonomia percebida e independência funcional (Kahn et al., 1964). Assim, formula-se:
H3 - O conflito de papéis, percebido pelos profissionais de controle interno dos governos locais brasileiros, está negativamente relacionado à independência do controle interno.
A ambiguidade de papéis, por sua vez, decorre da falta de clareza e especificidade sobre funções, políticas, deveres e autoridade. A ausência de regras estruturadas acentua estresse e incerteza, com potencial redução da confiança e da independência (Ahmad & Taylor, 2009). Evidências em setores público e privado sugerem associação negativa entre ambiguidade e independência (Ahmad & Taylor, 2009; Novriansa & Riyanto, 2016). Dessa forma, enuncia-se:
H4 - A ambiguidade de papéis, percebida pelos profissionais de controle interno dos governos locais brasileiros, está negativamente relacionada à independência do controle interno.
2.3 Conflito e ambiguidade de papéis e desempenho no trabalho
Desempenho no trabalho diz respeito ao êxito do indivíduo nas tarefas e responsabilidades, conforme padrões organizacionais (Caillier, 2010; Deadrick & Gardner, 1999). Distingue-se o desempenho da tarefa, cumprimento das atividades prescritas, do desempenho contextual, relativo a comportamentos extrafuncionais cooperativos (Borman & Motowidlo, 1997). Estudos indicam associação negativa entre conflito de papéis e desempenho, com evidências em gerentes e auditores externos (Fisher, 2001; Marginson & Bui, 2009), embora resultados com auditores internos do setor público nem sempre sejam conclusivos (Novriansa & Riyanto, 2016). Em controles internos de governos locais brasileiros, funções conflitantes tendem a elevar pressão, desmotivação e insegurança, comprometendo o desempenho (Caillier, 2010; Fisher, 2001). Postula-se, então:
H5 - O conflito de papéis, percebido pelos profissionais de controle interno dos governos locais brasileiros, está negativamente relacionado ao desempenho no trabalho.
A ambiguidade de papéis também se associa negativamente ao desempenho, dada a menor confiança decisória e as dúvidas sobre autoridade, prioridades e responsabilização (Burney & Widener, 2007; Caillier, 2010; Fisher, 2001; Kalbers & Cenker, 2008; Novriansa & Riyanto, 2016; Priyangani & Kumarasinghe, 2022). A falta de informações suficientes pode levar à hesitação e tentativa-e-erro (Rizzo et al., 1970), com menor foco na execução. Assim, formula-se:
H6 - A ambiguidade de papéis, percebida pelos profissionais de controle interno dos governos locais brasileiros, está negativamente relacionada ao desempenho no trabalho.
O modelo teórico propõe a formalização como característica organizacional associada a menores níveis de estressores de papel (H1-H2). Esses estressores, por sua vez, são esperados, no arcabouço teórico do estudo, como relacionados à independência do controle interno (H3-H4) e ao desempenho no trabalho (H5-H6). Considerando o desenho transversal, as relações estimadas são interpretadas como associações consistentes com as hipóteses propostas, com implicações para desenho institucional e gestão pública (Figura 1).

3. PERCURSO METODOLÓGICO
Este estudo adota desenho exploratório-descritivo, abordagem quantitativa, horizonte transversal e estratégia de levantamento (survey). A opção busca mapear e explicar relações entre formalização, conflito e ambiguidade de papéis, independência do controle interno e desempenho no trabalho em governos locais, equilibrando panorama e teste de relações teóricas (Cooper & Schindler, 2016; Martins & Theóphilo, 2016).
A coleta foi realizada por questionário estruturado online (Google Forms), com anonimato assegurado aos respondentes (profissionais de controle interno de governos locais brasileiros). O instrumento reuniu bloco sociodemográfico, características institucionais do ente público (regulamentação local, posição e vinculação do órgão de controle interno) e blocos para os construtos: formalização (Kerr & Jermier, 1978), conflito e ambiguidade de papéis (Rizzo et al., 1970), independência do controle interno (Alzeban & Gwilliam, 2014; Yusof et al., 2019) e desempenho no trabalho (Fogarty et al., 2000; Fogarty & Kalbers, 2006). Utilizou-se escala Likert de 7 pontos (1 = discordância completa; 7 = concordância completa). A ambiguidade foi recodificada para manter a direção dos escores (valores maiores = maior ambiguidade). Os itens constam na Tabela 1.
A Tabela 1 documenta a origem e o conteúdo de cada escala, assegurando rastreabilidade teórica e comparabilidade com estudos anteriores. No caso do construto “desempenho no trabalho”, a mensuração adotada capta uma avaliação autorreferida do próprio desempenho, operacionalizada por itens de satisfação com resultados e com a execução de procedimentos. Esse tipo de medida perceptual é recorrente na literatura de auditoria e controle, sendo tratado aqui como proxy de desempenho individual, compatível com o desenho de survey e com o foco na percepção do respondente (Fogarty et al., 2000; Fogarty & Kalbers, 2006).
Os respondentes deste estudo são profissionais integrantes da estrutura de controle interno dos governos locais brasileiros, abrangendo servidores vinculados às unidades formais de controle interno municipal, responsáveis por atividades de avaliação, monitoramento, conformidade e assessoramento no âmbito do sistema de controle interno.
A estratégia de recrutamento combinou canais oficiais de comunicação, como contatos telefônicos, e-mails institucionais e o Sistema Eletrônico do Serviço de Informação ao Cidadão (e-SIC), com divulgação em redes profissionais, incluindo grupos de WhatsApp da área de controle interno, perfis e grupos especializados no LinkedIn e comunidades no Facebook (Baltar & Brunet, 2012; Holtom et al., 2022; Wright, 2005). Em razão da disseminação do questionário por múltiplos canais, especialmente redes sociais e grupos informais, não foi possível mensurar com precisão o número total de indivíduos que visualizaram o convite, nem calcular uma taxa formal de retorno. Todas as respostas foram coletadas mediante consentimento informado, com garantia de confidencialidade e observância das diretrizes éticas aplicáveis.
A coleta ocorreu entre dezembro de 2023 e dezembro de 2024 e resultou em 280 questionários válidos. A amostra foi não probabilística, de conveniência com autos-seleção, adequada a estudos exploratórios na administração pública. O tamanho mínimo requerido foi estimado via G*Power considerando f² = 0,15, α = 0,05, poder = 0,80 e dois preditores, o que indicou N ≥ 68 (Ringle et al., 2014); o N obtido supera esse patamar e tende a aumentar estabilidade e poder das análises (Hair et al., 2017).
As análises empregaram modelagem de equações estruturais com mínimos quadrados parciais (PLS-SEM), apropriada para modelos preditivos com múltiplos construtos e distribuição não normal. Os construtos foram especificados conforme a literatura e avaliados em modelo de mensuração (cargas, confiabilidade composta e variância extraída média, validade discriminante por Fornell-Larcker e/ou HTMT) e em modelo estrutural (colinearidade por VIF, intensidade e significância dos caminhos, R², f² e Q²), com reamostragem (bootstrapping) de 5 mil para estimar precisão dos parâmetros (Fornell & Larcker, 1981; Hair et al., 2019; Lee et al., 2011). Medidas procedimentais (anonimato, blocos separados) foram adotadas para mitigar viés de método comum.
4. ANÁLISE E DISCUSSÃO DOS RESULTADOS
4.1 Perfil dos entrevistados
No Quadro 1 apresenta-se o perfil dos respondentes, que indica leve predominância feminina (50,71%) e maior concentração etária entre 35-44 anos (37,14%). A escolaridade é elevada, com 58,93% de especialização ou MBA. No vínculo com o município, 79,29% são efetivos. No controle interno, observa-se 46,07% efetivos, 38,57% comissionados, 12,86% em função gratificada, e outros somam 2,50%. Ressalta-se que comissionados e função gratificada, juntos, totalizam 51,43%. Em tempo no cargo ou função, 67,50% atuam até 8 anos (1-4: 43,57%; 5-8: 23,93%), sugerindo rotatividade associada a ciclos de mandato, com efeitos potenciais sobre continuidade e independência operacional do controle interno.

A amostra é qualificada (pós-graduação majoritária) e predominantemente efetiva no vínculo municipal, mas a elevada presença de comissionados/função gratificada na estrutura de controle indica potenciais tensões à independência e à continuidade. Em estrutura e práticas, 76,79% reportam diretamente à autoridade máxima do município; 89,29% indicam lei local que institui a estrutura de controle interno; e 62,86% afirmam realizar atividade de auditoria interna. Esses dados sugerem que a existência formal de estruturas e rotinas, por si só, não assegura capacidade técnica estável em ambientes com elevada proporção de nomeações em confiança.
4.2 Funções percebidas pelos controladores internos
Foram excluídos os indicadores CP6, FORM8 e FORM9 por cargas fatoriais inferiores a 0,40 e/ou por não elevarem a Variância Média Extraída (AVE) ao limiar de 0,50. Após a depuração, todas as cargas ficaram iguais ou superiores a 0,60 (Formalização: [0,660; 0,862]; Conflito de papéis: [0,643; 0,780]; Ambiguidade de papéis: [0,638; 0,838]; Independência do controle interno: [0,637; 0,779]; Desempenho no trabalho: [0,766; 0,856]).
A confiabilidade foi adequada em todos os construtos, com alfa de Cronbach (α), rho_A e Confiabilidade Composta (CR) iguais ou superiores a 0,70. A validade convergente foi confirmada pela AVE com valores iguais ou superiores a 0,50 (Tabela 2).
Cargas ≥ 0,60 e índices α/CR/AVE acima dos limiares indicam medidas estáveis e convergentes, habilitando a análise do modelo estrutural. A validade discriminante foi suportada tanto pelo critério de Fornell-Larcker quanto por HTMT inferior a 0,90 em todos os pares de construtos (ver Tabelas 3 e 4).
A raiz da AVE superior às correlações indica que cada construto compartilha mais variância com seus próprios indicadores do que com os demais, assegurando discriminação.
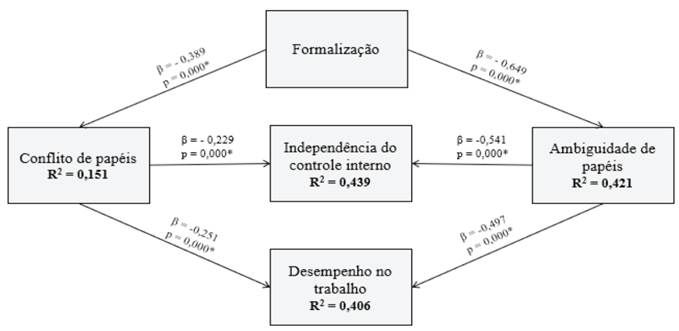
Os valores HTMT < 0,90 corroboram a validade discriminante, reduzindo o risco de sobreposição conceitual entre os construtos. Com base em 5 mil reamostragens por bootstrapping, todas as relações foram suportadas ao nível de 1% (p < 0,01) (ver Figura 2 e Tabela 5).

A Formalização apresentou efeitos negativos sobre Conflito de papéis (β = -0,389; t = 7,355; IC95% [-0,495; -0,291]) e sobre Ambiguidade de papéis (β = -0,649; t = 18,559; IC95% [-0,718; -0,583]). Conflito (β = -0,229; t = 4,073) e Ambiguidade (β = -0,251; t = 4,493) associaram-se negativamente à Independência do controle interno, e ambos também se associaram a menor Desempenho no trabalho (Conflito: β = -0,541; t = 10,935; Ambiguidade: β = -0,497; t = 9,716).
A precisão preditiva foi moderada para Ambiguidade (R² = 0,421; Q² = 0,413) e para Conflito (R² = 0,152; Q² = 0,139), bem como para Independência (R² = 0,439; Q² = 0,326) e Desempenho (R² = 0,406; Q² = 0,310). Quanto aos tamanhos de efeito, observaram-se impacto grande de Formalização sobre Ambiguidade (f² = 0,729) e impactos moderados de Conflito sobre Desempenho (f² = 0,446) e de Ambiguidade sobre Desempenho (f² = 0,356). Os valores de VIF permaneceram abaixo de 3,00 (1,000-1,171), sem indícios de multicolinearidade.
Após o reescalonamento das pontuações dos construtos para 0-100, padronização de direção para que maiores escores indiquem melhor desempenho e confirmação de pesos externos positivos, a análise de importância-desempenho evidenciou prioridades de melhoria (ver Tabela 6 e Figura 3).

Ambiguidade apresenta alta importância (em valor absoluto) e baixo desempenho (prioridade: clareza de objetivos, responsabilidades, autoridade). Em Conflito, destaque para CP8/CP3 (tarefas fora do papel; pressões para ignorar regras). Em Formalização, FORM3/FORM4/FORM6 sugerem reforçar avaliações, cronogramas e diretrizes documentadas. Para Ambiguidade de papéis, importâncias negativas de magnitude moderada (-0,141 a -0,095) coexistem com desempenhos baixos (16,131-37,917), sinalizando ganhos potenciais com maior clareza de autoridade, objetivos, responsabilidades, expectativas e gestão do tempo.
Em Conflito de papéis, CP8 (-0,082; 38,988) e CP3 (-0,065; 45,655) combinam maior importância em valor absoluto com menor desempenho, sugerindo atenção a tarefas não atribuídas ao papel e a situações que induzem a ignorar regras. CP2 (-0,077; 66,786) e CP7 (-0,058; 56,905) indicam gargalos de recursos humanos e materiais. Em Formalização, a importância é alta e relativamente homogênea (0,066-0,088), mas o desempenho varia: FORM4 (0,082; 43,036), FORM3 (0,067; 44,226) e FORM6 (0,088; 50,476) situam-se abaixo de FORM2, FORM5 e FORM7 (60,238-66,607), o que aponta prioridades em cronogramas, avaliações e diretrizes documentadas.
5. DISCUSSÃO DOS RESULTADOS
A Teoria de Papéis, conforme Kahn et al. (1964), oferece o arcabouço para entender a coexistência de múltiplas expectativas na administração pública, em que accountability convive com pressões político-administrativas. Conflito decorre da incompatibilidade entre demandas e funções, enquanto Ambiguidade emerge de lacunas informacionais e fronteiras mal definidas entre responsabilidades e autoridade, com efeitos adversos sobre desempenho e bem-estar ocupacional (Rizzo et al., 1970).
Os achados oferecem suporte estatístico a H1 e H2 e se alinham à literatura que associa estruturas formais à redução de tensões de papel. A associação negativa entre Formalização e Conflito de papéis corrobora evidências de que normas e processos padronizados alinham expectativas e se relacionam a menores incompatibilidades percebidas pelos profissionais de controle interno, em linha com Jackson e Schuler (1985) e com resultados em contextos públicos reportados (Novriansa & Riyanto, 2016).
A associação negativa e mais intensa com Ambiguidade de papéis, com R² de 0,421, converge com Lindermüller et al. (2023) e Novriansa e Riyanto (2016), indicando que procedimentos escritos, manuais e diretrizes reduzem incertezas sobre tarefas, autoridade e padrões de execução. Em contrapartida, a literatura adverte que formalização coercitiva e excessivamente prescritiva pode produzir tensões e reduzir adaptabilidade, como discutido (Adler & Borys, 1996). No contexto municipal brasileiro, heterogeneidades institucionais sugerem leitura contingencial da formalização (Ravanello et al., 2021).
H3 e H4 indicam que Conflito e Ambiguidade associam-se negativamente à Independência do controle interno. Esse resultado converge com Ahmad e Taylor (2009), Ebrahimi et al. (2023) e Ferrari et al. (2023), que documentam relações entre tensões de papel e vulnerabilidades na autonomia técnica e na manutenção de juízos profissionais diante de pressões gerenciais. Diverge, contudo, de Novriansa e Riyanto (2016), que não encontraram relação significativa entre Conflito e comprometimento com a independência. Diferenças de instrumento, recorte institucional e arranjos de reporte hierárquico em governos locais podem explicar a discrepância, especialmente em contextos com elevada rotatividade e nomeações em confiança. A perspectiva sobre papéis como construções negociadas ajuda a interpretar de que maneira assimetrias de poder e demandas de stakeholders podem enfraquecer a independência mesmo na presença de estruturas formais.
Quanto ao desempenho, H5 e H6 mostram associações negativas de Conflito e Ambiguidade com Desempenho, em consonância com os achados (Burney & Widener 2007; Caillier, 2010; Fisher, 2001; Kalbers & Cenker, 2008; Novriansa & Riyanto, 2016; Üngüren & Arslan, 2021; Wu et al., 2019). A literatura registra resultados mistos para Conflito, incluindo efeitos nulos ou condicionais, como em Gregson et al. (1994), Burney e Widener (2007) e Priyangani e Kumarasinghe (2022), mas a evidência aqui observada aproxima-se de Amenuvor et al. (2023) e Üngüren e Arslan (2021), sugerindo que, diante de sobrecarga e escassez de recursos, prevalece o efeito deletério sobre o desempenho. No ambiente municipal, desafios crônicos de pessoal e meios materiais descritos por Azevedo et al. (2019), Cruz et al. (2016), Bona (2022) e Pinho e Rodrigues (2020) favorecem respostas defensivas e priorização de redução de atritos entre stakeholders (Khelil & Khlif, 2022).
A literatura recente sobre controle e auditoria no setor público também contextualiza a expansão do papel do controle interno, que transita da fiscalização estrita para funções de parceria estratégica e criação de valor, aumentando as demandas e a possibilidade de tensões de papel. Nesse sentido, Hay e Cordery (2021), Nerantzidis et al. (2022) e George et al. (2021) destacam a necessidade de clareza de papéis e autonomia funcional para sustentar eficácia percebida e resultados organizacionais. Os achados do IPMA reforçam esse ponto ao indicar como prioridades operacionais a clarificação de autoridade, objetivos e responsabilidades; a redução de tarefas não atribuídas ao papel; e o fortalecimento de cronogramas, avaliações e diretrizes documentadas.
Em síntese, os resultados oferecem suporte estatístico ao modelo proposto. Formalização consistente associa-se à redução de Conflito e Ambiguidade, o que se relaciona a maior Independência do controle interno e melhor Desempenho no trabalho. A contribuição específica ao contexto municipal brasileiro é evidenciar que esse ciclo depende tanto de condições estruturais quanto da gestão das expectativas de papéis em ambientes politicamente voláteis, nos quais a autonomia técnica precisa ser preservada diante de pressões concorrentes.
6. CONCLUSÕES
Este estudo examinou, à luz da Teoria de Papéis, como a formalização molda o conflito de papel e a ambiguidade de papel entre controladores internos e como tais estressores se relacionam à independência do controle interno e ao desempenho no trabalho em municípios brasileiros. Com survey aplicada a 280 controladores internos e estimação por PLS-SEM, testaram-se seis hipóteses do modelo.
Os resultados confirmaram H1 e H2, indicando que a formalização se associa negativamente ao conflito de papel e à ambiguidade de papel; H3 e H4, ao mostrar que níveis mais baixos desses estressores se relacionam a maior independência do controle interno; e H5 e H6, evidenciando pior desempenho quando conflito e ambiguidade de papel são elevados. Em conjunto, os achados respondem à pergunta de pesquisa e oferecem uma visão integrada do papel da formalização no sistema de controle interno.
A formalização, operacionalizada por padrões, políticas e procedimentos objetivos, funciona como mecanismo de clarificação que alinha expectativas, delimita fronteiras de atuação e se associa à redução de tensões de interpretação de atribuições. Ao associar-se a menores níveis de conflito de papel e ambiguidade de papel, sugere condições mais favoráveis para decisões técnicas autônomas, protege a macrofunção de controle contra interferências e se relaciona à independência do controle interno. Esse conjunto de associações é compatível com melhor desempenho no trabalho, articulando teoria de papéis e prática em governos locais.
Metodologicamente, o estudo combina survey com 280 controladores internos e PLS-SEM para testar o modelo teórico, oferecendo base replicável e comparável para diferentes realidades municipais. No plano prático, recomenda definir atribuições com precisão, dimensionar e segregar funções, instituir rotinas e documentação, e qualificar a comunicação e a negociação com gestores e com o controle externo/Tribunais de Contas. Também sugere assegurar independência e proteção institucional, ofertar suporte organizacional - inclusive psicológico, quando necessário - e promover formação continuada. Esses elementos atuam como mecanismos adaptativos que estabilizam expectativas e mitigam estressores de papel.
Entre as limitações, destacam-se o uso de medidas perceptuais; a mensuração da formalização centrada em políticas e procedimentos escritos; e o desenho transversal, circunscrito a governos locais no Brasil. A amostragem não probabilística por conveniência com autos-seleção implica viés de autos-seleção, limitando a generalização dos achados para o universo de controladores internos municipais brasileiros. A natureza perceptual e autorreferida das medidas expõe os resultados a riscos de desejabilidade social e de variância de método comum, embora medidas procedimentais tenham sido adotadas para mitigação.
O desenho transversal impede inferências sobre a direção temporal das relações observadas, sendo plausível que desempenho percebido influencie as percepções de conflito e ambiguidade, configurando reciprocidade ou causalidade reversa. Estudos futuros devem considerar triangulação com fontes institucionais, como avaliações externas de desempenho, registros administrativos e dados de Tribunais de Contas, bem como adotar desenhos longitudinais que permitam acompanhar trajetórias individuais e organizacionais ao longo do tempo.
Pesquisas futuras podem adotar abordagens qualitativas e longitudinais para captar experiências e trajetórias de sentido dos controladores internos, incluindo múltiplos estudos de caso, observação participante e entrevistas narrativas. Também se recomenda testar mediadores e moderadores, como cultura organizacional, resistência à mudança, satisfação no trabalho, liderança e características individuais, bem como avaliar a efetividade de mecanismos adaptativos - notadamente estratégias de comunicação e pedagogia institucional. Investigações sobre cerimonialismo e seus efeitos na formalização e nos estressores de papel podem ampliar a compreensão do fenômeno.
Os resultados oferecem suporte estatístico às hipóteses de que maior formalização se associa a menores níveis de conflito de papel e ambiguidade de papel e que esses estressores se relacionam a menor independência e a pior desempenho. O estudo contribui ao quantificar, no contexto municipal, a formalização como mecanismo de clarificação e ao traduzir os achados em medidas práticas de gestão: definir atribuições com precisão, segregar e dimensionar funções, documentar processos e assegurar salvaguardas institucionais para a autonomia técnica.
As evidências apoiam políticas de governança que se associam à redução de incertezas, à proteção da função de controle e ao aprimoramento da efetividade do controle interno local. A articulação desses vínculos ilumina caminhos para o desenho institucional das controladorias municipais e para a governança pública orientada a resultados. O estudo contribui, assim, para o campo da Administração Pública ao integrar papéis, independência e desempenho em um quadro analítico aplicável a governos locais.
AGRADECIMENTOS
A autoria agradece as valiosas contribuições e recomendações realizadas por pareceristas que avaliaram este trabalho, bem como os esforços de coordenação da editoria da Revista de Administração Pública (RAP).
REFERÊNCIAS
-
Adler, P. S., & Borys, B. (1996). Two types of bureaucracy: enabling and coercive. Administrative Science Quarterly, 41(1), 61-89. https://doi.org/10.2307/2393986
» https://doi.org/10.2307/2393986 -
Ahmad, Z., & Taylor, D. (2009). Commitment to independence by internal auditors: the effects of role ambiguity and role conflict. Managerial Auditing Journal, 24(9), 899-925. https://doi.org/10.1108/02686900910994827
» https://doi.org/10.1108/02686900910994827 -
Alzeban, A., & Gwilliam, D. (2014). Factors affecting the internal audit effectiveness: a survey of the Saudi public sector. Journal of International Accounting, Auditing and Taxation, 23(2), 74-86. https://doi.org/10.1016/j.intaccaudtax.2014.06.001
» https://doi.org/10.1016/j.intaccaudtax.2014.06.001 -
Amenuvor, F. E., Mensah, K., Nkukpornu, A., Boateng, H., Akasreku, F., & Owusu-Antwi, K. (2023). Formal salesforce controls and service-sales ambidexterity: the moderating role of salespeople’s grit. Marketing Intelligence & Planning, 41(3), 375-390. https://doi.org/10.1108/mip-11-2022-0501
» https://doi.org/10.1108/mip-11-2022-0501 -
Azevedo, T. K. G. N., Leitão, C. R. S., & Callado, A. A. C. (2019). Functions of municipal comptroller offices: a study among city halls from Pernambuco State. Administratie si Management Public, (32), 139-155. https://ramp.ase.ro/vol32/32-10.pdf
» https://ramp.ase.ro/vol32/32-10.pdf -
Baltar, F., & Brunet, I. (2012). Social research 2.0: virtual snowball sampling method using Facebook. Internet Research, 22(1), 57-74. https://doi.org/10.1108/10662241211199960
» https://doi.org/10.1108/10662241211199960 -
Bona, R. (2022). Sistema de integridad local en Brasil: Análisis de actores internos en pequeñas ciudades de Santa Catarina. Cadernos Gestão Pública e Cidadania, 27(86), 1-20. https://doi.org/10.12660/cgpc.v27n86.82898
» https://doi.org/10.12660/cgpc.v27n86.82898 -
Borman, W. C., & Motowidlo, S. J. (1997). Task performance and contextual performance: the meaning for personnel selection research. Human Performance, 10(2), 99-109. https://doi.org/10.1207/s15327043hup1002_3
» https://doi.org/10.1207/s15327043hup1002_3 -
Burney, L., & Widener, S. K. (2007). Strategic performance measurement systems, job‐relevant information, and managerial behavioral responses—Role stress and performance. Behavioral Research in Accounting, 19(1), 43-69. https://doi.org/10.2308/bria.2007.19.1.43
» https://doi.org/10.2308/bria.2007.19.1.43 -
Caillier, J. G. (2010). Factors affecting job performance in public agencies. Public Performance & Management Review, 34(2), 139-165. https://doi.org/10.2753/pmr1530-9576340201
» https://doi.org/10.2753/pmr1530-9576340201 - Cooper, D. R., & Schindler, P. S. (2016). Métodos de pesquisa em administração (12th ed.). McGraw-Hill Brasil.
-
Cruz, M. C. M. T., Silva, T. A. B., & Spinelli, M. V. (2016). O papel das controladorias locais no cumprimento da Lei de Acesso à Informação pelos municípios brasileiros. Cadernos EBAPE.BR, 14(3), 721-744. https://doi.org/10.1590/1679-395131556
» https://doi.org/10.1590/1679-395131556 -
Deadrick, D. L., & Gardner, D. G. (1999). Performance distributions: measuring employee performance using total quality management principles. Journal of Quality Management, 4(2), 225-241. https://doi.org/10.1016/s1084-8568(99)00014-0
» https://doi.org/10.1016/s1084-8568(99)00014-0 -
Ebrahimi, F., Sarikhani, M., & Rostami, A. (2023). Modeling the factors affecting the internal auditor silence behavior. Managerial Auditing Journal, 38(7), 1053-1081. https://doi.org/10.1108/maj-04-2022-3522
» https://doi.org/10.1108/maj-04-2022-3522 -
Ferrari, A., Cunha, P. R. D., & Boff, M. L. (2023). Estilo de gestão na auditoria interna: influência entre fatores pessoais e conflito de papéis. Revista Contabilidade & Finanças, 34(92), e1710. https://doi.org/10.1590/1808-057x20231710.pt
» https://doi.org/10.1590/1808-057x20231710.pt -
Fisher, R. T. (2001). Role stress, the type A behavior pattern, and external auditor job satisfaction and performance. Behavioral Research in Accounting, 13(1), 143-170. https://doi.org/10.2308/bria.2001.13.1.143
» https://doi.org/10.2308/bria.2001.13.1.143 -
Fogarty, T. J., & Kalbers, L. P. (2006). Internal auditor burnout: An examination of behavioral consequences. In V. Arnold, B. D. Clinton, P. Luckett, R. Roberts, C. Wolfe, & S. Wright (Eds.), Advances in Accounting Behavioral Research (Vol. 9, pp. 51-86). Emerald Group Publishing Limited. https://doi.org/10.1016/S1475-1488(06)09003-X
» https://doi.org/10.1016/S1475-1488(06)09003-X -
Fogarty, T. J., Singh, J., Rhoads, G. K., & Moore, R. K. (2000). Antecedents and consequences of burnout in accounting: beyond the role stress model. Behavioral Research in Accounting, 12, 31-68. https://faculty.weatherhead.case.edu/jxs16/docs/Singh_BRA_2000_ANTECEDENTS%20AND%20CONSEQUENCES%20OF%20BURNOUT.pdf
» https://faculty.weatherhead.case.edu/jxs16/docs/Singh_BRA_2000_ANTECEDENTS%20AND%20CONSEQUENCES%20OF%20BURNOUT.pdf -
Fornell, C., & Larcker, D. F. (1981). Evaluating structural equation models with unobservable variables and measurement error. Journal of Marketing Research, 18(1), 39-50. https://doi.org/10.1177/002224378101800104
» https://doi.org/10.1177/002224378101800104 -
George, B., Pandey, S. K., Steijn, B., Decramer, A., & Audenaert, M. (2021). Red tape, organizational performance, and employee outcomes: meta‐analysis, meta‐regression, and research agenda. Public Administration Review, 81(4), 638-651. https://doi.org/10.1111/puar.13327
» https://doi.org/10.1111/puar.13327 - Gregson, T., Wendell, J., & Aono, J. (1994). Role ambiguity, role conflict, and perceived environmental uncertainty: are the scales measuring separate constructs for accountants? Behavioral Research in Accounting, 6, 144-159.
-
Hair, J. F., Jr., Risher, J. J., Sarstedt, M., & Ringle, C. M. (2019). When to use and how to report the results of PLS-SEM. European Business Review, 31(1), 2-24. https://doi.org/10.1108/ebr-11-2018-0203
» https://doi.org/10.1108/ebr-11-2018-0203 - Hair, J. F., Jr., Sarstedt, M., Ringle, C. M., & Gudergan, S. P. (2017). Advanced issues in partial least squares structural equation modeling Sage.
-
Hay, D., & Cordery, C. J. (2021). Evidence about the value of financial statement audit in the public sector. Public Money & Management, 41(4), 304-314. https://doi.org/10.1080/09540962.2020.1729532
» https://doi.org/10.1080/09540962.2020.1729532 -
Holtom, B., Baruch, Y., Aguinis, H., & Ballinger, G. A. (2022). Survey response rates: trends and a validity assessment framework. Human Relations, 75(8), 1560-1584. https://doi.org/10.1177/00187267211070769
» https://doi.org/10.1177/00187267211070769 -
Institute of Internal Auditors. (2020). The three lines model: An update of the three lines of defense [Position paper]. https://www.theiia.org/globalassets/documents/resources/the-iias-three-lines-model-an-update-of-the-three-lines-of-defense-july-2020/three-lines-model-updated-english.pdf
» https://www.theiia.org/globalassets/documents/resources/the-iias-three-lines-model-an-update-of-the-three-lines-of-defense-july-2020/three-lines-model-updated-english.pdf -
Jackson, S. E., & Schuler, R. S. (1985). A meta-analysis and conceptual critique of research on role ambiguity and role conflict in work settings. Organizational Behavior and Human Decision Processes, 36(1), 16-78. https://doi.org/10.1016/0749-5978(85)90020-2
» https://doi.org/10.1016/0749-5978(85)90020-2 - Kahn, R. L., Wolfe, D. M., Quinn, R. P., Snoek, J. D., & Rosenthal, R. A. (1964). Organizational stress: Studies in role conflict and ambiguity John Wiley & Sons.
-
Kalbers, L. P., & Cenker, W. J. (2008). The impact of exercised responsibility, experience, autonomy, and role ambiguity on job performance in public accounting. Journal of Managerial Issues, 20(3), 327-347. https://www.jstor.org/stable/40604614
» https://www.jstor.org/stable/40604614 -
Katsikea, E., Theodosiou, M., & Morgan, R. E. (2015). Why people quit: explaining employee turnover intentions among export sales managers. International Business Review, 24(3), 367-379. https://doi.org/10.1016/j.ibusrev.2014.08.009
» https://doi.org/10.1016/j.ibusrev.2014.08.009 -
Kerr, S., & Jermier, J. M. (1978). Substitutes for leadership: their meaning and measurement. Organizational Behavior and Human Performance, 22(3), 375-403. https://doi.org/10.1016/0030-5073(78)90023-5
» https://doi.org/10.1016/0030-5073(78)90023-5 -
Khelil, I., & Khlif, H. (2022). Internal auditors’ perceptions of their role as assurance providers: a qualitative study in the Tunisian public sector. Meditari Accountancy Research, 30(1), 121-141. https://doi.org/10.1108/medar-04-2020-0861
» https://doi.org/10.1108/medar-04-2020-0861 -
Lee, L., Petter, S., Fayard, D., & Robinson, S. (2011). On the use of partial least squares path modeling in accounting research. International Journal of Accounting Information Systems, 12(4), 305-328. https://doi.org/10.1016/j.accinf.2011.05.002
» https://doi.org/10.1016/j.accinf.2011.05.002 -
Lindermüller, D., Lindermüller, I., Nitzl, C., & Hirsch, B. (2023). Antecedents of public‐sector auditors’ economic error communication: evidence from Germany. Financial Accountability & Management, 39(3), 593-615. https://doi.org/10.1111/faam.12364
» https://doi.org/10.1111/faam.12364 -
Marginson, D., & Bui, B. (2009). Examining the human cost of multiple role expectations. Behavioral Research in Accounting, 21(1), 59-81. https://doi.org/10.2308/bria.2009.21.1.59
» https://doi.org/10.2308/bria.2009.21.1.59 - Martins, G. A., & Theóphilo, C. R. (2016). Metodologia da investigação científica para ciências sociais aplicadas (3rd ed.). Atlas.
-
Moreno, G. C. L., & Miranda, L. C. (2013). Avaliação dos órgãos de controle interno nos poderes municipais brasileiros: análise a partir dos regulamentos legais. Revista Gestão & Políticas Públicas, 3(2), 345-367. https://doi.org/10.11606/issn.2237-1095.v3i2p345-367
» https://doi.org/10.11606/issn.2237-1095.v3i2p345-367 -
Nerantzidis, M., Pazarskis, M., Drogalas, G., & Galanis, S. (2022). Internal auditing in the public sector: a systematic literature review and future research agenda. Journal of Public Budgeting, Accounting & Financial Management, 34(2), 189-209. https://doi.org/10.1108/jpbafm-02-2020-0015
» https://doi.org/10.1108/jpbafm-02-2020-0015 -
Novriansa, A., & Riyanto, B. (2016). Role conflict and role ambiguity on local government internal auditors: the determinant and impacts. Journal of Indonesian Economy and Business, 31(1), 63-80. https://doi.org/10.22146/jieb.10320
» https://doi.org/10.22146/jieb.10320 -
Palomino, M. N., & Frezatti, F. (2016). Role conflict, role ambiguity and job satisfaction: perceptions of the Brazilian controllers. Revista de Administração (São Paulo), 51(2), 165-181. https://doi.org/10.5700/rausp1232
» https://doi.org/10.5700/rausp1232 -
Pinho, J. G. S., & Rodrigues, R. C. (2020). Controladoria na gestão pública: uma análise das práticas adotadas nos municípios da Região Metropolitana de Fortaleza. Revista de Contabilidade e Controladoria, 11(3), 72-93. https://doi.org/10.5380/rcc.v11i3.71421
» https://doi.org/10.5380/rcc.v11i3.71421 -
Podsakoff, P. M., Williams, L. J., & Todor, W. D. (1986). Effects of organizational formalization on alienation among professionals and nonprofessionals. Academy of Management Journal, 29(4), 820-831. https://doi.org/10.5465/255948
» https://doi.org/10.5465/255948 -
Priyangani, K. H. W. C., & Kumarasinghe, H. P. N. I. (2022). Role conflict, role ambiguity and job performance among supervisors: with special reference to selected apparel companies in Sri Lanka. Wayamba Journal of Management, 13(2), 1-18. https://doi.org/10.4038/wjm.v13i2.7578
» https://doi.org/10.4038/wjm.v13i2.7578 - Ravanello, R. P., Tolotti, C., Soares, A. R., & Gregori, R. (2021). Funções das controladorias municipais: um estudo nos municípios da Associação dos Municípios do Centro do Estado do Rio Grande do Sul (AMCENTRO/RS). Revista Científica da AJES, 10(21), 1-15.
-
Ringle, C. M., Silva, D., & Bido, D. S. (2014). Modelagem de equações estruturais com utilização do SmartPLS. REMark - Revista Brasileira de Marketing, 13(2), 56-73. https://doi.org/10.5585/remark.v13i2.2717
» https://doi.org/10.5585/remark.v13i2.2717 -
Rizzo, J. R., House, R. J., & Lirtzman, S. I. (1970). Role conflict and ambiguity in complex organizations. Administrative Science Quarterly, 15(2), 150-163. https://doi.org/10.2307/2391486
» https://doi.org/10.2307/2391486 -
Stolle, C., Nez, E., & Silva, M. Z. (2021). Polaridade e diferentes efeitos dos conflitos de papel e ambiguidade de função na satisfação no trabalho de controllers no setor público e privado brasileiro. Enfoque: Reflexão Contábil, 40(2), 23-40. https://doi.org/10.4025/enfoque.v40i2.48915
» https://doi.org/10.4025/enfoque.v40i2.48915 -
Üngüren, E., & Arslan, S. (2021). The effect of role ambiguity and role conflict on job performance in the hotel industry: the mediating effect of job satisfaction. Tourism & Management Studies, 17(1), 45-58. https://doi.org/10.18089/tms.2021.170104
» https://doi.org/10.18089/tms.2021.170104 -
Wright, K. B. (2005). Researching internet-based populations: advantages and disadvantages of online survey research, online questionnaire authoring software packages, and web survey services. Journal of Computer-Mediated Communication, 10(3), JCMC1034. https://doi.org/10.1111/j.1083-6101.2005.tb00259.x
» https://doi.org/10.1111/j.1083-6101.2005.tb00259.x -
Wu, G., Hu, Z., & Zheng, J. (2019). Role stress, job burnout, and job performance in construction project managers: the moderating role of career calling. International Journal of Environmental Research and Public Health, 16(13), 2394. https://doi.org/10.3390/ijerph16132394
» https://doi.org/10.3390/ijerph16132394 -
Yusof, N. A. Z. M., Haron, H., Ismail, I., & Chye, O. H. (2019). Independence of internal audit unit influence the internal audit capability of Malaysian public sector organizations. Proceedings of the 2nd Conference on Governance and Integrity KnE Social Sciences, 1230-1253. https://doi.org/10.18502/kss.v3i22.5122
» https://doi.org/10.18502/kss.v3i22.5122
-
DISPONIBILIDADE DE DADOS da pesquisa
Todo o conjunto de dados que dá suporte aos resultados deste estudo foi publicado no próprio artigo.
-
USO DE INTELIGÊNCIA ARTIFICIAL
A ferramenta ChatGPT foi utilizada exclusivamente como apoio à revisão técnico-gramatical, aprimoramento da clareza textual e adequação formal do manuscrito, sem participação na concepção da pesquisa, na análise dos dados, na elaboração dos resultados ou na interpretação das conclusões. A responsabilidade integral pelo conteúdo científico do artigo permanece com os autores.
-
Editores adjuntos:
Gabriela Spanghero Lotta, Fundação Getulio Vargas, São Paulo, SP, Brasil; Gustavo M. Tavares, Insper Instituto de Ensino e Pesquisa, São Paulo, SP, Brasil
-
Pareceristas:
Saulo Augusto Félix de Araújo Serpa, Universidade de Brasília, Brasília, DF, Brasil; Um dos pareceristas não autorizou a divulgação de sua identidade.
-
Relatório de revisão por pares:
O relatório de revisão por pares está disponível em https://periodicos.fgv.br/rap/article/view/97069/90457
Todo o conjunto de dados que dá suporte aos resultados deste estudo foi publicado no próprio artigo.

 Fonte: Elaborada pelos autores.
 Fonte: Dados da pesquisa
 Fonte: Dados da Pesquisa.
 Fonte: Dados da pesquisa.